Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
Ähnliche Suchbegriffe für Belastung
Top-Angebote
Produkte zum Begriff Belastung:
-
Kneetek, Knieschutz, Knieschoner Poly rutschhemmend für normale BelastungAlle Schoner dieser Reihe verfügen über Neopren-Bänder mit verstellbaren Klettverschlüssen, die das Einschneiden in die Kniekehlen und dadurch Durchblutungsstörungen verhindern. Die Nähte sind aus hochfestem, elastischen Garn. Durch die Körperwärme passen sich die Schoner innerhalb von 4-9 Tagen der individuellen Knieform des Benutzers an. Die Lycra-Beschichtung trocknet schnell und garantiert geringes Schwitzen, die Schoner können ohne Problem auch direkt auf der Haut getragen werden. Die Knieschoner sind leicht und wasserbeständig. Maschinenwaschbar bei 30oC. Das Multitalent ist stark rutschhemmend und für vielseitige und universelle Einsätze geeignet. Die spezielle und stark rutschhemmende Polyurethan-Beschichtung sorgt für Arbeiten, die den nötigen Grip voraussetzen. Sie bieten einen einzigartig hohen Tragekomfort und ausgezeichnete Dämpfungseigenschaften. Direkt auf der Haut tragbar und wasserbeständig, sind sie ideal für Dachdecker, Fliesenleger, Gärtner, Gerüstbauer, Mechaniker, Monteure und viele mehr. Stärke (mm): 20 Abmessung (mm): 250 x 160 Marke: Kneetec Gewicht (g): 140 Typ: Profiline Norm: EN 14404, PSA Typ 1 Inhaltsangabe (PAA): 1.58,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Rückzahlungsmodalitäten effektiv gestaltet werden, um die finanzielle Belastung für beide Parteien zu minimieren?
Rückzahlungsmodalitäten können effektiv gestaltet werden, indem klare Vereinbarungen über Ratenzahlungen und Fristen getroffen werden. Flexibilität bei der Anpassung der Rückzahlungsbedingungen kann helfen, die finanzielle Belastung für beide Parteien zu minimieren. Eine offene Kommunikation und Transparenz über finanzielle Möglichkeiten und Verpflichtungen sind entscheidend für eine erfolgreiche Rückzahlungsvereinbarung. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
Top-Angebote
Produkte zum Begriff Belastung:
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Wie können Rückzahlungsmodalitäten effektiv gestaltet werden, um die finanzielle Belastung für beide Parteien zu minimieren?
Rückzahlungsmodalitäten können effektiv gestaltet werden, indem klare Vereinbarungen über Ratenzahlungen und Fristen getroffen werden. Flexibilität bei der Anpassung der Rückzahlungsbedingungen kann helfen, die finanzielle Belastung für beide Parteien zu minimieren. Eine offene Kommunikation und Transparenz über finanzielle Möglichkeiten und Verpflichtungen sind entscheidend für eine erfolgreiche Rückzahlungsvereinbarung. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
Ähnliche Suchbegriffe für Belastung
-
Kneetek, Knieschutz, Knieschoner Poly rutschhemmend für normale BelastungAlle Schoner dieser Reihe verfügen über Neopren-Bänder mit verstellbaren Klettverschlüssen, die das Einschneiden in die Kniekehlen und dadurch Durchblutungsstörungen verhindern. Die Nähte sind aus hochfestem, elastischen Garn. Durch die Körperwärme passen sich die Schoner innerhalb von 4-9 Tagen der individuellen Knieform des Benutzers an. Die Lycra-Beschichtung trocknet schnell und garantiert geringes Schwitzen, die Schoner können ohne Problem auch direkt auf der Haut getragen werden. Die Knieschoner sind leicht und wasserbeständig. Maschinenwaschbar bei 30oC. Das Multitalent ist stark rutschhemmend und für vielseitige und universelle Einsätze geeignet. Die spezielle und stark rutschhemmende Polyurethan-Beschichtung sorgt für Arbeiten, die den nötigen Grip voraussetzen. Sie bieten einen einzigartig hohen Tragekomfort und ausgezeichnete Dämpfungseigenschaften. Direkt auf der Haut tragbar und wasserbeständig, sind sie ideal für Dachdecker, Fliesenleger, Gärtner, Gerüstbauer, Mechaniker, Monteure und viele mehr. Stärke (mm): 20 Abmessung (mm): 250 x 160 Marke: Kneetec Gewicht (g): 140 Typ: Profiline Norm: EN 14404, PSA Typ 1 Inhaltsangabe (PAA): 1.58,84 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
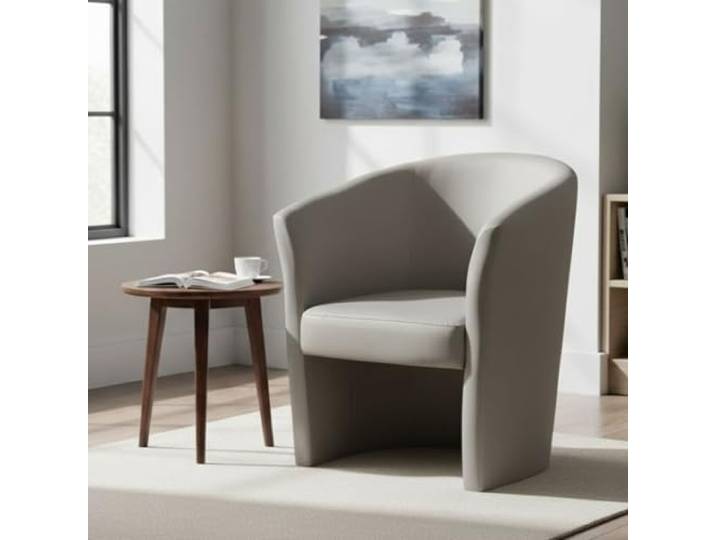
Dmora Sessel Abrera Grau Armlehnen Belastung 90 kg<p>Der <strong>Dmora Sessel Abrera</strong> ist die perfekte Ergänzung für dein Zuhause, ob im Wohnzimmer, Schlafzimmer, Büro oder Wartezimmer. Mit seinen kompakten Maßen von <strong>64 x 63 x 76 cm</strong> und einer Sitzhöhe von <strong>45 cm</strong> bietet dieser <strong>Wohnzimmersessel</strong> nicht nur einen stilvollen Look, sondern auch optimalen Komfort. Der gepolsterte Sitz aus hochwertigem <strong>Kunstleder</strong> sorgt für eine angenehme Haptik und lädt zum Entspannen ein.</p><p>Das moderne Design des Sessels in elegantem <strong>Grau</strong> fügt sich harmonisch in jede Einrichtung ein und ist ideal für alle, die ein platzsparendes und funktionales Möbelstück suchen. Die innere Polsterung aus <strong>Polyurethanschaum</strong> garantiert maximalen Sitzkomfort, während die robuste Struktur aus <strong>Melaminspanplatte</strong> Langlebigkeit und Stabilität gewährleistet.</p><p>Die Pflege des Dmora Sessels ist denkbar einfach: Ein feuchtes Tuch genügt, um die Oberfläche schnell zu reinigen. Zudem wird der Sessel montiert geliefert, sodass du ihn sofort in deinem Wohnraum nutzen kannst. Setze auf den Dmora Sessel Abrera und genieße stilvolles Design gepaart mit hohem Komfort in deinem Zuhause.</p>169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.