Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
Ähnliche Suchbegriffe für Beschreiben
Top-Angebote
Produkte zum Begriff Beschreiben:
-
Datenanalyse mit R: Beschreiben, Explorieren, Schätzen und Testen, Fachbücher von Peter SedlmeierNach einer kurzen generellen Einführung in R wird ausführlich erläutert, wie Daten eingelesen und bearbeitet werden können. Danach erklärt das Buch Verfahren der deskriptiven und explorativen Statistik. Die Inferenzstatistik wird durch Ausprobieren und Simulationen eingeführt, gefolgt von einer ausführlichen Darstellung der gängigen inferenzstatistischen Verfahren. Den Abschluss machen die explorative Faktorenanalyse und die Clusteranalyse. Alle Verfahren werden den Leserinnen und Lesern mittels zahlreicher Datensätze zur Verfügung gestellt, und jedes Kapitel demonstriert die Analysen anhand einfacher und komplexer Datenbeispiele aus dem Forschungsalltag. Nicht zu Unrecht ist R inzwischen in der sozialwissenschaftlichen Datenanalyse etabliert und manche neueren Verfahren stehen nur dort zur Verfügung. Die Leserinnen und Leser werden über das gesamte Buch hinweg immer wieder ermuntert, die Vielfalt und Flexibilität von R selbst auszuprobieren.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **

Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
Top-Angebote
Produkte zum Begriff Beschreiben:
-
Erklären, beschreiben, Fachbücher von Lutz RühlingWas sind und zu welchem Zweck dienen Interpretationen? Interpretieren gilt vielen Literaturwissenschaftlerinnen und Literaturwissenschaftlern nach wie vor als Königsdisziplin des Textzugangs. Doch was ist eigentlich eine Interpretation? Unterscheiden sich Textinterpretationen von anderen Interpretationen? Können sie wahr oder falsch sein? Und: Wozu dienen sie überhaupt - könnte man nicht auf sie verzichten? Dies sind Fragen, die immer schon heftig und teilweise kontrovers diskutiert worden sind. Lutz Rühling nimmt diese Diskussion auf und versucht, eine Antwort auf die gestellten Fragen zu finden. Dazu analysiert er zunächst den Begriff der Interpretation und unterscheidet zwei grundlegende Typen von Interpretationen, die nicht nur in der Literaturwissenschaft, sondern auch in anderen Wissenschaften sowie im Alltagsleben vorkommen. Anschliessend untersucht er, ob Interpretationen überprüft werden können. Und schliesslich gibt er eine Antwort auf die Frage, warum das Interpretieren literarischer Texte nicht nur für Literaturwissenschaftlerinnen und Literaturwissenschaftler eine lohnende, manchmal unverzichtbare Aufgabe ist.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiere beschreiben, Fachbücher von Andreas BrennerDas Fachbuch "Tiere beschreiben" von Harald Fischer Erlangen bietet eine umfassende Auseinandersetzung mit dem Mensch-Tier-Verhältnis aus verschiedenen wissenschaftlichen Perspektiven. Die Beiträge in diesem Band beleuchten die komplexen Beziehungen zwischen Menschen und Tieren und thematisieren sowohl historische als auch ethische Fragestellungen. Die Autor*innen, darunter Birgit Mütherich und Monica Libell, untersuchen die Rolle von Tieren in der Geschichte und deren Wahrnehmung in der Gesellschaft. Weitere Beiträge von renommierten Wissenschaftler*innen wie Andreas Brenner und Hermann Schmitz bieten phänomenologische Ansätze zur Tierethik. Politisch-rechtliche Aspekte werden von Dietmar von der Pfordten und anderen behandelt, während ethische Fragestellungen von Angelika Krebs und Jean-Claude Wolf thematisiert werden. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit der Philosophie und Ethik des Mensch-Tier-Verhältnisses auseinandersetzen möchten.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenanalyse mit R: Beschreiben, Explorieren, Schätzen und Testen, Fachbücher von Peter SedlmeierNach einer kurzen generellen Einführung in R wird ausführlich erläutert, wie Daten eingelesen und bearbeitet werden können. Danach erklärt das Buch Verfahren der deskriptiven und explorativen Statistik. Die Inferenzstatistik wird durch Ausprobieren und Simulationen eingeführt, gefolgt von einer ausführlichen Darstellung der gängigen inferenzstatistischen Verfahren. Den Abschluss machen die explorative Faktorenanalyse und die Clusteranalyse. Alle Verfahren werden den Leserinnen und Lesern mittels zahlreicher Datensätze zur Verfügung gestellt, und jedes Kapitel demonstriert die Analysen anhand einfacher und komplexer Datenbeispiele aus dem Forschungsalltag. Nicht zu Unrecht ist R inzwischen in der sozialwissenschaftlichen Datenanalyse etabliert und manche neueren Verfahren stehen nur dort zur Verfügung. Die Leserinnen und Leser werden über das gesamte Buch hinweg immer wieder ermuntert, die Vielfalt und Flexibilität von R selbst auszuprobieren.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
Ähnliche Suchbegriffe für Beschreiben
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
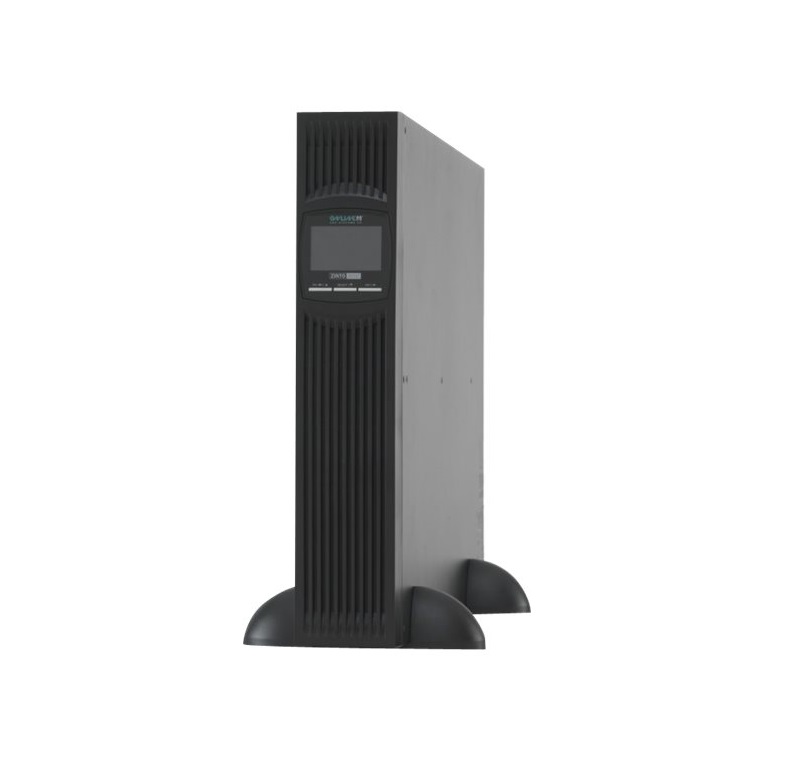
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theuer, Barbara: Wachstum beschreiben und modellieren / Band 2Wachstum beschreiben und modellieren / Band 2 , Dieses Arbeitsheft ist ideal für den Einsatz in der Sekundarstufe, speziell für die Klassen 9 bis 13. Die Arbeitsblätter bieten eine Vielzahl spannender Aufgabenstellungen, die zur Wiederholung, Stärkung und Festigung des vorhandenen mathematischen Wissens dienen. Die Kopiervorlagen sind perfekt für das selbstständige Arbeiten geeignet und mit Lösungen zur Selbstkontrolle versehen. Das Thema exponentielles Wachstum wird hier anhand von Vermehrungsprozessen modelliert. Nach einer Einführung in lineares und potenzielles Wachstum wird das exponentielle Wachstum besonders ausführlich behandelt. Der Kontrast zwischen dem zunächst sehr kleinen Anwachsen und den späteren enormen Ausmaßen wird anschaulich dargestellt. Dabei werden Exponential- und Logarithmusfunktionen geübt. Zudem wird erklärt, wie man Funktionen so abwandelt, dass sie eine Sättigungsgrenze oder einen Zerfallsprozess darstellen. Aktuelle Begriffe wie Siebentage-Inzidenz und R-Faktor, die aus der Corona-Pandemie bekannt sind, werden hergeleitet, erklärt und in einfachen Aufgabenbeispielen verwendet. Dies macht das Heft besonders relevant und praxisnah für den Mathematikunterricht. 88 Seiten, mit Lösungen , Zündkerzen > Elektrik & Zündungen , Erscheinungsjahr: 202306, Produktform: Kartoniert, Autoren: Theuer, Barbara, Seitenzahl/Blattzahl: 88, Abbildungen: zahlreiche schwarz-w. Illustr., Keyword: Klasse 9; Vertretungsstunden; Klasse 10; Mathematik; Freiarbeit; Klasse 11; Sekundarstufe; Kopiervorlagen; Klasse 12; Klasse 13; Oberstufe, Fachschema: Vertretungsstunde / Lehrermaterial~Wirtschaftslehre / Lehrermaterial, Bildungsmedien Fächer: Didaktik und Methodik, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II, Interesse Alter: empfohlenes Alter: ab 15 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 15, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterricht und Didaktik: Mathematik, Thema: Verstehen, Schulform: ABI, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohl Verlag, Verlag: Kohl Verlag, Verlag: KOHL VERLAG e.K. Der Verlag mit dem Baum, Länge: 294, Breite: 208, Höhe: 7, Gewicht: 256, Produktform: Klappenbroschur, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Sekundarstufe II, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 290726822,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.