Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
Ähnliche Suchbegriffe für Besonderheiten
Top-Angebote
Produkte zum Begriff Besonderheiten:
-
UbiQuiti UniFi Protect AI 360 UVC-AI-360[5 MP CMOS Sensor IR LED PTZ] Typ: Innen und -Außenkamera/Auflösung: 1920p Konnektivität: Gigabit-Ethernet / Besonderheiten: 360° Fischaugenobjektiv PoE (UVC-AI-360)Produktbeschreibung: Ubiquiti UniFi Protect AI 360 - Netzwerk-Überwachungskamera, Gerätetyp: Netzwerk-Überwachungskamera - Pan / Tilt / Zoom - Innenbereich, Außenbereich - manipulationssicher/wetterfest, Audio: Ja: integriertes Mikrofon, eingebauter Lautsprecher, Abmessungen (Breite x Tiefe x Höhe): 14,7 cm x 14,7 cm x 4,9 cm, Gewicht: 655 g, Anschlusstechnik: Kabelgebunden, Kamera: Farbe - Tag&Nacht, Max Auflösung: 1920 x 1920, Bildrate (max.): 30 Bilder pro Sekunde, Typ des optischen Sensors: CMOS 5 MP, Schnittstellen: Ethernet 10Base-T/100Base-TX/1000Base-T, Spannung: DC 48 V, PoE, Leistungsmerkmale: Fisheye-Objektiv, Gehäuse aus Aluminiumlegierung, Gehäuse aus Polycarbonat, hartbeschichtete Kuppel, Infrarot-Sperrfilter, Reset-Taste, Power over Ethernet, Umgebungsbedingungen (in Betrieb): -20 °C - 40 °C; 10 - 90 % (nicht-kondensierend) relative Luftfeuchtigkeit479,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
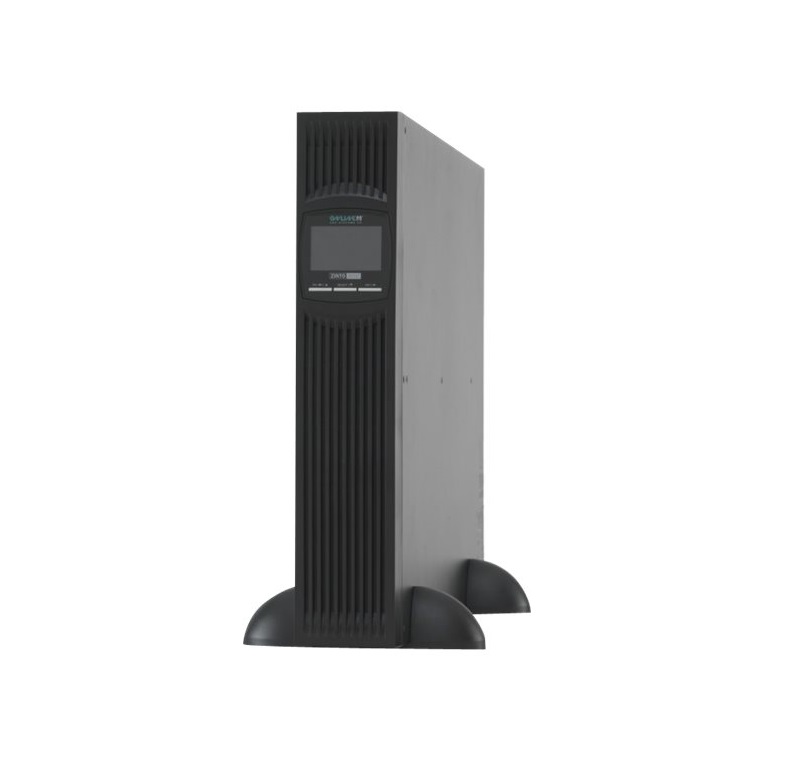
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **


Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
Top-Angebote
Produkte zum Begriff Besonderheiten:
-
UbiQuiti UniFi Protect AI 360 UVC-AI-360[5 MP CMOS Sensor IR LED PTZ] Typ: Innen und -Außenkamera/Auflösung: 1920p Konnektivität: Gigabit-Ethernet / Besonderheiten: 360° Fischaugenobjektiv PoE (UVC-AI-360)Produktbeschreibung: Ubiquiti UniFi Protect AI 360 - Netzwerk-Überwachungskamera, Gerätetyp: Netzwerk-Überwachungskamera - Pan / Tilt / Zoom - Innenbereich, Außenbereich - manipulationssicher/wetterfest, Audio: Ja: integriertes Mikrofon, eingebauter Lautsprecher, Abmessungen (Breite x Tiefe x Höhe): 14,7 cm x 14,7 cm x 4,9 cm, Gewicht: 655 g, Anschlusstechnik: Kabelgebunden, Kamera: Farbe - Tag&Nacht, Max Auflösung: 1920 x 1920, Bildrate (max.): 30 Bilder pro Sekunde, Typ des optischen Sensors: CMOS 5 MP, Schnittstellen: Ethernet 10Base-T/100Base-TX/1000Base-T, Spannung: DC 48 V, PoE, Leistungsmerkmale: Fisheye-Objektiv, Gehäuse aus Aluminiumlegierung, Gehäuse aus Polycarbonat, hartbeschichtete Kuppel, Infrarot-Sperrfilter, Reset-Taste, Power over Ethernet, Umgebungsbedingungen (in Betrieb): -20 °C - 40 °C; 10 - 90 % (nicht-kondensierend) relative Luftfeuchtigkeit479,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
Ähnliche Suchbegriffe für Besonderheiten
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sabuni, Abdulghafur: Elementargrammatik und Besonderheiten der KoranspracheElementargrammatik und Besonderheiten der Koransprache , Konzeption: Diese Elementargrammatik schlägt anhand der Koransprache eine Brücke zwischen dem heutigen Standardarabisch und dem klassischen Arabisch. Im Mittelpunkt steht die systematische Übersicht über die wichtigsten Erscheinungen der Laut-, Formen- und Satzlehre. Regeln sind so einfach wie möglich formuliert und werden mit Beispielsätzen veranschaulicht. Besonderheiten der Koransprache werden ausführlich in einem separaten Kapitel behandelt. Die Beispielsätze bestehen aus wenigen, sich wiederholenden Vokabeln, damit Lernende ihr Augenmerk ausschließlich auf Kasusendungen, Kongruenz und Wortstellung richten und den Satz als eine Bedeutungseinheit leichter erfassen können. Das hierfür verwendete Vokabular stammt in erster Linie aus dem religiösen Bereich. Im Anschluss an die Beispielsätze folgen Belege aus dem Koran mit möglichst wortgetreuer Übersetzung, um dadurch das intuitive Erfassen der Struktur der arabischen Grammatik zu fördern. Diese Koranbelege sind voll vokalisiert und mit den entsprechenden Nummern der Suren und Verse versehen. Zahlreichen Paradigmentafeln dienen zur Veranschaulichung der Verbalund Nominalformen und erleichtern zusammen mit dem Sachindex das gezielte Nachschlagen. , Schalt- & Ganghebel > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 201610, Produktform: Kartoniert, Autoren: Sabuni, Abdulghafur, Seitenzahl/Blattzahl: 264, Keyword: Sprache; Arabisch; Koran; Grammatik; Arabisch /Sprachlehrbücher, Fachschema: Arabisch / Grammatik, Grammatiken~Koran~Arabien / Sprache~Arabisch~Grammatik, Fachkategorie: Grammatiken, Handbücher, Referenzgrammatiken~Unterricht und Didaktik: Moderne Sprachen, Sprache: Arabisch, Bildungszweck: Für die Erwachsenenbildung (Deutschland), Warengruppe: HC/Schulbücher/VHS/Erwachsenenbildung, Fachkategorie: Der Koran (Qurman), Thema: Verstehen, Text Sprache: ara ger, Seitenanzahl: X, Seitenanzahl: 264, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Buske Helmut Verlag GmbH, Verlag: Buske Helmut Verlag GmbH, Verlag: Buske, H, Länge: 238, Breite: 169, Höhe: 15, Gewicht: 526, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 63346629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.