Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **

Ähnliche Suchbegriffe für Drehfenster
Top-Angebote
Produkte zum Begriff Drehfenster:
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
Top-Angebote
Produkte zum Begriff Drehfenster:
-
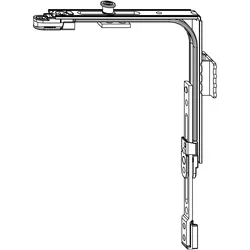
Maco, Drehkippbeschlag, MM Eckumlenkung SFG 2-flg 1iS 1 Schliessteil für Drehfenster silber (209611)Art. Nr. 506753 einsetzbar bei EN Norm gefertigten Fenstern. Art. Nr. 506757 für Stulpflügelgetriebe Grösse 1250 variabel. Art. Nr. 507074.30,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Fensterbegrenzer — Bohrfreie ABS-Fenstersicherung für Schiebe- und Drehfenster, Schutz für Kinder und Haustiere WeißBohrfreie ABS-Fenstersicherung für Aluminium-Schiebe- und Drehfenster. Kompakter Fensterbegrenzer 18.5cm x 3.5cm x 4.5cm, schnelle Montage, Schutz für Kinder und Haustiere, Integration mit Fensterverriegelungen für kontrollierte Öffnung. Schnelle Montage: Der Fensterbegrenzer ermöglicht eine bohrfreie Montage ohne komplexe Werkzeuge und spart dadurch Zeit sowie Schäden am Rahmen. Diese einfache Befestigung an vorhandenen Aluminiumrahmen arbeitet zusammen mit einer Fensterverriegelung, um eine verlässliche Fenstersicherung zu bieten. Die Montage ist für Schiebe- und Drehfenster geeignet und erlaubt bei Bedarf ein schnelles Entfernen oder Umsetzen, sodass die volle Öffnung des Fensters erhalten bleibt. Ideal für Privathaushalte, Mietwohnungen, Kinderzimmer und Ferienimmobilien, die schnellen Schutz ohne bauliche Veränderungen benötigen. Zuverlässiger Schutz: Als Fenstersicherung begrenzt der Fensterbegrenzer die Öffnung kontrolliert, um das Risiko von Stürzen und unbeabsichtigtem Herausgehen von Kindern und Haustieren zu reduzieren. In Kombination mit einer kompatiblen Fensterverriegelung begrenzt das Produkt den Öffnungsspielraum, erlaubt jedoch Belüftung und den täglichen Gebrauch des Fensters. Besonders nützlich in Familienhäusern, Betreuungseinrichtungen und haustierfreundlichen Wohnungen, bietet es Betreuern und Vermietern Beruhigung, ohne die Funktion des Fensters zu verändern oder strukturelle Eingriffe nötig zu machen. Kompaktes Design: Der Fensterbegrenzer besteht aus ABS und besitzt ein kompaktes Profil von 18.5cm x 3.5cm x 4.5cm, das unauffällig am Rahmen montiert wird. Dieses zurückhaltende Design erhält die ästhetische Linie von Aluminium-Schiebe- und Drehfenstern, während es eine sichere Fenstersicherung ermöglicht. Die leichte ABS-Konstruktion vereinfacht das Handling und die Positionierung bei der bohrfreien Montage und sorgt für konstante Funktionalität als Fensterbegrenzer im täglichen Wohn- oder gewerblichen Einsatz. Vielseitige Anwendung: Dieser Fensterbegrenzer ist für Aluminiumlegierungs-Schiebe- und Drehfenster ausgelegt und funktioniert zusammen mit einer Fensterverriegelung, um eine zuverlässige Fenstersicherung bereitzustellen. Aufgrund der bohrfreien Befestigung lässt sich das Produkt schnell an verschiedenen Rahmen anbringen, entfernen oder neu positionieren, wodurch es sich für unterschiedliche Einsatzorte eignet: Wohnungen, Mietobjekte, Kinderbetreuungsbereiche und Ferienwohnungen. Es ermöglicht kontrollierte Belüftung und täglichen Gebrauch, ohne Fenstermechanik zu beeinträchtigen. Spezifikationen: Farbe: Mehrere Optionen Größe: 18.5cm x 3.5cm x 4.5cm Material: ABS Parameter: Ohne Bohren Installation; Geeignet für Aluminiumlegierung Schiebe- und Drehfenster; Funktioniert mit Fensterverriegelung zur Bereitstellung einer Fenstersicherung Das Paket beinhaltet: Fensterbegrenzer x112,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
Ähnliche Suchbegriffe für Drehfenster
-
Larisch, Dirk: Sharepoint OnlineSharepoint Online , Nachschlagewerk für Systemverwalter und professionelle Anwender Integration in die Power-Plattform sowie in Teams, Loop, Forms, OneNote usw. Erläuterungen zu SharePoint Premium und SharePoint Embedded Gestalten Sie die Zusammenarbeit in Ihrem Unternehmen strukturierter und effizienter! Dieses Praxisbuch zeigt gut nachvollziehbar , wie Sie SharePoint Online professionell einsetzen und seine Funktionen gezielt für den gewünschten Zweck nutzen. Dirk Larisch führt Sie systematisch ins Thema ein und erläutert, wie Sie Ihre Daten sicher verwalten sowie zur gemeinsamen Bearbeitung freigeben. Sie erfahren, wie Sie von der Vernetzung mit verschiedenen Microsoft-365-Anwendungen profitieren, Ihre Prozesse automatisieren und Webanwendungen optimieren . Schritt für Schritt lernen Sie, die SharePoint-Umgebung mit Leben zu füllen, und mit durch-dachten Suchfunktionen sorgen Sie für das leichte Auffinden Ihrer Daten. Freuen Sie sich auf detaillierte Anleitungen und Beispiele , auf Antworten zu den häufigsten Fragen sowie auf konkrete Lösungsvorschläge , die Sie direkt in die Praxis umsetzen können. So werden Sie zum erfolgreichen SharePoint-Profi. Aus dem Inhalt: SharePoint als "Schweizer Taschenmesser" Datenverwaltung in Listen und Bibliotheken Zusammenarbeit mit Dateien & Dokumenten Einsatz optimierter Suchfunktionen SharePoint als Content-Management-System Webseitengestaltung mit Webparts Integration in Teams, OneDrive, Loop, OneNote, Forms, Power-Plattform usw. Automatisierung von Abläufen und Prozessen Analyse einer SharePoint-Umgebung Datensicherheit, -sicherung und Compliance Copilot-Nutzung und -Einsatzmöglichkeiten Serverkonfiguration, -integration und -administration in Microsoft 365 und Entra ID/Azure AD , Servopumpen > Sportfederung , Erscheinungsjahr: 20241129, Produktform: Kartoniert, Autoren: Larisch, Dirk, Seitenzahl/Blattzahl: 550, Keyword: 365; Content-Management-System; Microsoft; file management; forms; onedrive; online; sharepoint; teams, Fachschema: Netzwerk (elektronisch)~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Unternehmensanwendungen, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 99, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 23, Gewicht: 708, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.