Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Welche Rolle spielt die Bonitätsprüfung bei der Kreditvergabe und wie beeinflusst sie verschiedene Bereiche wie Bankwesen, Finanzwesen und Verbraucherschutz?
Die Bonitätsprüfung spielt eine entscheidende Rolle bei der Kreditvergabe, da sie die Kreditwürdigkeit eines potenziellen Kreditnehmers bewertet. Banken und Finanzinstitute verwenden diese Bewertung, um das Risiko von Kreditausfällen zu minimieren und die Zinssätze entsprechend anzupassen. Eine genaue Bonitätsprüfung schützt die Verbraucher vor übermäßiger Verschuldung und hilft dabei, die Stabilität des Finanzsystems zu erhalten. Gleichzeitig kann eine zu strenge Bonitätsprüfung den Zugang zu Krediten für bestimmte Verbrauchergruppen erschweren, was zu einer Ungleichheit im Finanzwesen führen kann. **
Welche Rolle spielt die Bonitätsprüfung bei der Kreditvergabe und wie kann sie sich auf verschiedene Bereiche wie Bankwesen, Finanzwesen und Verbraucherschutz auswirken?
Die Bonitätsprüfung spielt eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern hilft, das Risiko von Kreditausfällen zu bewerten. Eine positive Bonitätsprüfung kann zu günstigeren Konditionen für den Kreditnehmer führen, während eine negative Prüfung zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen kann. Im Bankwesen kann eine genaue Bonitätsprüfung dazu beitragen, das Kreditrisiko zu minimieren und die finanzielle Stabilität der Banken zu gewährleisten. Im Finanzwesen kann die Bonitätsprüfung dazu beitragen, die Stabilität des gesamten Finanzsystems zu erhalten, indem sie die Kreditvergabe an nicht kreditwürdige Kreditnehmer einschränkt. Im Bereich des **

Ähnliche Suchbegriffe für Finanzwesen
Top-Angebote
Produkte zum Begriff Finanzwesen:
-
Finanzwesen in SAP S/4HANA, Fachbücher von Isabella Löw, Lena Sophie LampeDas Fachbuch "Finanzwesen in SAP S/4HANA" bietet eine umfassende Anleitung für die Buchhaltung mit SAP FI. Es richtet sich an Anwender, die ihre Finanzprozesse in SAP S/4HANA effizient verwalten möchten. Die Autorinnen, Isabella Löw und Lena Sophie Lampe, erläutern Schritt für Schritt die wesentlichen Abläufe, angefangen bei der Finanzbuchhaltung über Kreditoren- und Debitorenrechnungen bis hin zu Zahlungsverkehr und Anlagenbuchhaltung. Zahlreiche Beispiele und praxisnahe Anleitungen helfen den Leserinnen und Lesern, die verschiedenen Transaktionen und Apps optimal zu nutzen. Diese dritte Auflage basiert auf der Version SAP S/4HANA 2023, bleibt jedoch auch für frühere Releases relevant. Das Buch ist in deutscher Sprache verfasst und bietet aktuelles Know-how für alle, die im Bereich Finanzbuchhaltung tätig sind.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
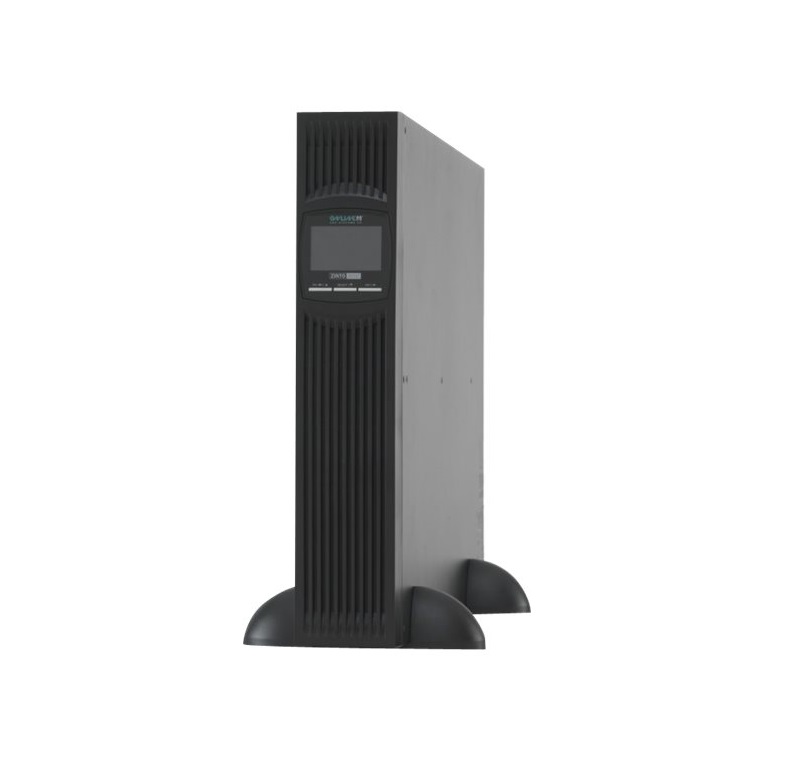
ONLINE USV XANTO 6000 Online (X6000)Produktbeschreibung: Online USV XANTO 6000 - USV - 6000 Watt - 6000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 48,3 cm (19") - 2U, Gewicht: 17 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 6000 Watt / 6000 VA, Redundante Stromversorgung: Optional, Eingangsanschlüsse: Klemmleiste, Ausgabeanschlussstellen: Klemmleiste, Batterie: Bleisäure - 7 Ah, Anz. Batterien: 16, Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 43,8 cm x 61 cm x 8,8 cm2393,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
Top-Angebote
Produkte zum Begriff Finanzwesen:
-
Schnelleinstieg ins Finanzwesen (FI) mit SAP S/4HANA, Fachbücher von Karlheinz WeberSAP S/4HANA und die SAP-Fiori-Oberfläche haben die Abläufe im externen und internen Rechnungswesen revolutioniert und unterliegen einer ständigen Weiterentwicklung. Dem trägt diese Neuauflage des beliebten Buches „Schnelleinstieg ins Finanzwesen“ Rechnung. Sie erfahren, wie Finanzbuchhaltung und Controlling im Universal Journal heute das gemeinsame Rechnungswesen (Universal Accounting) bilden und welche Analysemöglichkeiten Ihnen Embedded Analytics eröffnet. Ebenso lernen Sie die neuen Möglichkeiten des Fiori Launchpad kennen und erhalten wertvolle Hinweise zu zahlreichen neuen oder verbesserten Funktionen der im Finanzbereich eingesetzten Fiori-Apps. Egal, ob Sie Leiter, Key-User oder Endanwender im Rechnungswesen bzw. Finance- und Logistikberater sind: Ihnen wird die Finanzbuchhaltung in SAP S/4HANA auf sehr anschauliche Weise verständlich gemacht. Sie lernen anhand eines durchgängigen Fallbeispiels die wichtigsten Prozesse in der Hauptbuchhaltung und den Nebenbuchhaltungen (Debitoren, Kreditoren, Anlagen) inklusive Jahresabschlussarbeiten kennen. Dabei werden Ihnen so wichtige Aspekte wie das Konzept des zentralen Geschäftspartners oder der automatische Mahnlauf und Zahllauf begegnen. Der versierte Autor und SAP-Trainer Karlheinz Weber vermittelt Ihnen immer wieder wichtige Tipps, Tricks und Hinweise auf potenzielle Fallstricke. Prozesse in der Hauptbuchhaltung und den Nebenbüchern (Kreditoren, Debitoren, Anlagen). Neue Entwicklungen in SAP Fiori und den Apps im Finanzbereich. Universal Journal: zentrale Datenquelle von FI und CO sowie für Embedded Analytics. Vermittlung an einem durchgängigen Fallbeispiel.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzwesen in SAP S/4HANA, Fachbücher von Isabella Löw, Lena Sophie LampeDas Fachbuch "Finanzwesen in SAP S/4HANA" bietet eine umfassende Anleitung für die Buchhaltung mit SAP FI. Es richtet sich an Anwender, die ihre Finanzprozesse in SAP S/4HANA effizient verwalten möchten. Die Autorinnen, Isabella Löw und Lena Sophie Lampe, erläutern Schritt für Schritt die wesentlichen Abläufe, angefangen bei der Finanzbuchhaltung über Kreditoren- und Debitorenrechnungen bis hin zu Zahlungsverkehr und Anlagenbuchhaltung. Zahlreiche Beispiele und praxisnahe Anleitungen helfen den Leserinnen und Lesern, die verschiedenen Transaktionen und Apps optimal zu nutzen. Diese dritte Auflage basiert auf der Version SAP S/4HANA 2023, bleibt jedoch auch für frühere Releases relevant. Das Buch ist in deutscher Sprache verfasst und bietet aktuelles Know-how für alle, die im Bereich Finanzbuchhaltung tätig sind.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt die Bonitätsprüfung bei der Kreditvergabe und wie beeinflusst sie verschiedene Bereiche wie Bankwesen, Finanzwesen und Verbraucherschutz?
Die Bonitätsprüfung spielt eine entscheidende Rolle bei der Kreditvergabe, da sie die Kreditwürdigkeit eines potenziellen Kreditnehmers bewertet. Banken und Finanzinstitute verwenden diese Bewertung, um das Risiko von Kreditausfällen zu minimieren und die Zinssätze entsprechend anzupassen. Eine genaue Bonitätsprüfung schützt die Verbraucher vor übermäßiger Verschuldung und hilft dabei, die Stabilität des Finanzsystems zu erhalten. Gleichzeitig kann eine zu strenge Bonitätsprüfung den Zugang zu Krediten für bestimmte Verbrauchergruppen erschweren, was zu einer Ungleichheit im Finanzwesen führen kann. **
-
Welche Rolle spielt die Bonitätsprüfung bei der Kreditvergabe und wie kann sie sich auf verschiedene Bereiche wie Bankwesen, Finanzwesen und Verbraucherschutz auswirken?
Die Bonitätsprüfung spielt eine entscheidende Rolle bei der Kreditvergabe, da sie den Kreditgebern hilft, das Risiko von Kreditausfällen zu bewerten. Eine positive Bonitätsprüfung kann zu günstigeren Konditionen für den Kreditnehmer führen, während eine negative Prüfung zu höheren Zinsen oder sogar zur Ablehnung des Kreditantrags führen kann. Im Bankwesen kann eine genaue Bonitätsprüfung dazu beitragen, das Kreditrisiko zu minimieren und die finanzielle Stabilität der Banken zu gewährleisten. Im Finanzwesen kann die Bonitätsprüfung dazu beitragen, die Stabilität des gesamten Finanzsystems zu erhalten, indem sie die Kreditvergabe an nicht kreditwürdige Kreditnehmer einschränkt. Im Bereich des **
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
Ähnliche Suchbegriffe für Finanzwesen
-
ONLINE USV XANTO 6000 Online (X6000)Produktbeschreibung: Online USV XANTO 6000 - USV - 6000 Watt - 6000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 48,3 cm (19") - 2U, Gewicht: 17 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 6000 Watt / 6000 VA, Redundante Stromversorgung: Optional, Eingangsanschlüsse: Klemmleiste, Ausgabeanschlussstellen: Klemmleiste, Batterie: Bleisäure - 7 Ah, Anz. Batterien: 16, Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 43,8 cm x 61 cm x 8,8 cm2393,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.