Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **

Ähnliche Suchbegriffe für Kernkompetenz
Top-Angebote
Produkte zum Begriff Kernkompetenz:
-
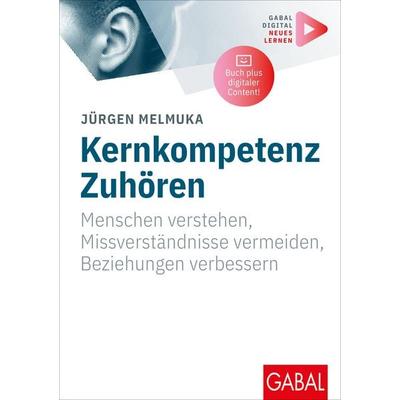
Melmuka, Jürgen: Kernkompetenz ZuhörenKernkompetenz Zuhören , Wirksam zuhören in der VUCA-Welt Zuhören ist weit mehr, als nur dazusitzen und mit dem Kopf zu nicken. Zuhören ist eine Superkraft in einer komplexen und volatilen Welt und in jedem Kontext der Weg zu mehr Verstehen, besseren Beziehungen und umfassenden Informationen. Belohnt wird echtes und ehrliches Zuhören oft durch die positive Reaktion des Gegenübers oder weniger Missverständnisse und Konflikte in Beruf und Alltag. Doch entgegen allgemeinen Annahmen beherrschen diese Kernkompetenz nur die wenigsten. Besonders in Unternehmen und Organisationen kann das sogar zur Erfolgsminderung führen. Anhand seines selbst entwickelten HaTeCo-Zuhörmodells macht der Trainer und Berater Jürgen Melmuka nun deutlich, was, oft unbewusst, richtigem Zuhören im Weg steht und wie sich an dem notwendigen Mindset ("Haltung"), der Art und Weise, wie gutes Zuhören funktioniert ("Technik"), und der richtigen Entschlüsselung der Botschaften des Gegenübers ("Codierung") - zusammen "HaTeCo" - arbeiten lässt. Viele abwechslungsreiche und praxisnahe Übungen, Reflexionen und Selbsttests motivieren dazu, das Gelernte in die Praxis umzusetzen. , Armlehnen > Innenausstattung , Erscheinungsjahr: 20250227, Titel der Reihe: GABAL Business Whitebooks##, Autoren: Melmuka, Jürgen, Seitenzahl/Blattzahl: 176, Keyword: 4-Seiten-Modell; Achtsamkeit; Aufmerksamkeit; Codierung; Empathie; Empfänger; Gespräch; Gesprächsführung; Haltung; Kommunikation; Kommunikationsfähigkeit; Kommunikationskompetenz; Kommunikationsmodell; Kommunikationsstrategie; Mindset; Missverständnisse vermeiden; People Pleasing; Sender; Sender-Empfänger-Modell; Soft Skills; Technik; Verstehen; auf Augenhöhe kommunizieren; bessere Beziehungen; ehrliches Zuhören; volatil, Fachschema: Kommunikation (Mensch)~Kommunikation (Unternehmen)~Unternehmenskommunikation~Beruf / Karriere~Karriere~Anstand~Benehmen - Umgangsformen~Etikette~Knigge~Ton, Der gute, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Businesskommunikation und -präsentation~Ratgeber: Karriere und Erfolg~Soft Skills und Umgang mit anderen Menschen, Warengruppe: HC/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 264, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
Top-Angebote
Produkte zum Begriff Kernkompetenz:
-
Die wertorientierte Bonitätsprüfung als Kernkompetenz im Firmenkundengeschäft, Taschenbuch von Bernd Ahrendt, Traugott Bautz, 978-3-88309-421-2Die Wertorientierte Bonitätsprüfung Als Kernkompetenz Im Firmenkundengeschäft, Taschenbuch Von Bernd Ahrendt, Traugott Bautz, 978-3-88309-421-2, Seitenanzahl: 31838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Melmuka, Jürgen: Kernkompetenz ZuhörenKernkompetenz Zuhören , Wirksam zuhören in der VUCA-Welt Zuhören ist weit mehr, als nur dazusitzen und mit dem Kopf zu nicken. Zuhören ist eine Superkraft in einer komplexen und volatilen Welt und in jedem Kontext der Weg zu mehr Verstehen, besseren Beziehungen und umfassenden Informationen. Belohnt wird echtes und ehrliches Zuhören oft durch die positive Reaktion des Gegenübers oder weniger Missverständnisse und Konflikte in Beruf und Alltag. Doch entgegen allgemeinen Annahmen beherrschen diese Kernkompetenz nur die wenigsten. Besonders in Unternehmen und Organisationen kann das sogar zur Erfolgsminderung führen. Anhand seines selbst entwickelten HaTeCo-Zuhörmodells macht der Trainer und Berater Jürgen Melmuka nun deutlich, was, oft unbewusst, richtigem Zuhören im Weg steht und wie sich an dem notwendigen Mindset ("Haltung"), der Art und Weise, wie gutes Zuhören funktioniert ("Technik"), und der richtigen Entschlüsselung der Botschaften des Gegenübers ("Codierung") - zusammen "HaTeCo" - arbeiten lässt. Viele abwechslungsreiche und praxisnahe Übungen, Reflexionen und Selbsttests motivieren dazu, das Gelernte in die Praxis umzusetzen. , Armlehnen > Innenausstattung , Erscheinungsjahr: 20250227, Titel der Reihe: GABAL Business Whitebooks##, Autoren: Melmuka, Jürgen, Seitenzahl/Blattzahl: 176, Keyword: 4-Seiten-Modell; Achtsamkeit; Aufmerksamkeit; Codierung; Empathie; Empfänger; Gespräch; Gesprächsführung; Haltung; Kommunikation; Kommunikationsfähigkeit; Kommunikationskompetenz; Kommunikationsmodell; Kommunikationsstrategie; Mindset; Missverständnisse vermeiden; People Pleasing; Sender; Sender-Empfänger-Modell; Soft Skills; Technik; Verstehen; auf Augenhöhe kommunizieren; bessere Beziehungen; ehrliches Zuhören; volatil, Fachschema: Kommunikation (Mensch)~Kommunikation (Unternehmen)~Unternehmenskommunikation~Beruf / Karriere~Karriere~Anstand~Benehmen - Umgangsformen~Etikette~Knigge~Ton, Der gute, Fachkategorie: Erwachsenenbildung, lebenslanges Lernen~Businesskommunikation und -präsentation~Ratgeber: Karriere und Erfolg~Soft Skills und Umgang mit anderen Menschen, Warengruppe: HC/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 13, Gewicht: 264, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
Ähnliche Suchbegriffe für Kernkompetenz
-
Geschichtsbewusstsein als Kernkompetenz, Taschenbuch von Frank Hagemann,Sven Lange,Cornelia Grosse, Zentrum für Militärgeschichte undGeschichtsbewusstsein Als Kernkompetenz, Taschenbuch Von Frank Hagemann,sven Lange,cornelia Grosse, Zentrum Für Militärgeschichte Und Sozialwissenschaften Der Bundeswehr, 978-3-941571-37-2, Seitenanzahl: 32524,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.