Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **


Ähnliche Suchbegriffe für Leistungs-Optimierung
Top-Angebote
Produkte zum Begriff Leistungs-Optimierung:
-
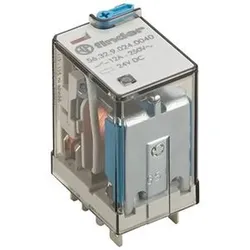
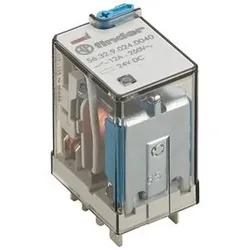
Finder Leistungs-Steckrelais 56.32.9.220.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei DC=220 VSpannungsart zur Betätigung=DCAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=2Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=DCBetriebsspannung bei DC=220 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=20,7 mmHöhe=37,7 mmTiefe=27,7 mm191,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.32.9.012.0090Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=jaBemessungssteuerspeisespannung Us bei DC=12 VSpannungsart zur Betätigung=DCAntrieb, Polung=gepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=2Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=DCBetriebsspannung bei DC=12 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=20,7 mmHöhe=37,7 mmTiefe=27,7 mm133,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **

Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
Top-Angebote
Produkte zum Begriff Leistungs-Optimierung:
-
ePearl Prozessor | Revitalisierung, Optimierung & E-Smog SchutzePearl | Revitalisierung, Optimierung, Entstörung & Schutz vor E-Smog mit spezieller Optimierung für elektrische Küchengeräte Unser ePearl Prozessor basiert auf dem EO#5 von wiharmony mit einem speziellen Leistungsupgrade für Lebensmittel- und Wasser verarbeitende Haushaltsgeräte, wie Mixer, Entsafter, Dörrgeräte, Wasseraufbereitungsanlagen, Ionisierer, etc.. Der ePearl Prozessor wurde exklusiv von wiharmony für GrünePerlen entwickelt Sein primäres und anspruchsvolles Einsatzgebiet ist die umfassende Restrukturierung und Revitalisierung von Lebensmitteln und Wasser/Getränken, die mit elektrisch betriebenen Geräten (Mixer, Juicer, Ionisierer, u.a.) verarbeitet werden. Darüber hinaus neutralisiert der ePearl auch zuverlässig und dauerhaft die schädlichen Auswirkungen des Elektrosmog, der vom jeweiligen Haushalts- bzw. Kommunikationsgerät ausgeht. Durch die jeweiligen Verarbeitungsprozesse sowie der von Haushaltsgeräten erzeugten elektromagnetischen Strahlung kann die molekulare Struk...97,00 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
Ähnliche Suchbegriffe für Leistungs-Optimierung
-
Finder Leistungs-Steckrelais 56.32.9.220.0040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei DC=220 VSpannungsart zur Betätigung=DCAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=2Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=DCBetriebsspannung bei DC=220 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=20,7 mmHöhe=37,7 mmTiefe=27,7 mm191,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.32.9.012.0090Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=jaBemessungssteuerspeisespannung Us bei DC=12 VSpannungsart zur Betätigung=DCAntrieb, Polung=gepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=2Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=DCBetriebsspannung bei DC=12 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=20,7 mmHöhe=37,7 mmTiefe=27,7 mm133,35 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 56.32.8.230.0300Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei AC 50 Hz=230 VBemessungssteuerspeisespannung Us bei AC 60 Hz=230 VSpannungsart zur Betätigung=ACAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Schließer=2Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=unbehandeltSpannungsart der Betriebsspannung=ACBetriebsspannung bei AC 50 Hz=230 VBetriebsspannung bei AC 60 Hz=230 VNennstrom=12 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=20,7 mmHöhe=36,3 mmTiefe=27,7 mm...115,72 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Finder Leistungs-Steckrelais 60.13.9.024.5040Ausführung des elektrischen Anschlusses=SteckanschlussKomplettgerät mit Sockel=neinMit abnehmbaren Klemmen=neinMit LED-Anzeige=neinBemessungssteuerspeisespannung Us bei DC=24 VSpannungsart zur Betätigung=DCAntrieb, Polung=ungepoltSchaltverhalten des Antriebs=monostabilAnzahl der Kontakte als Wechsler=3Art des Schaltkontaktes=EinfachkontaktMit zwangsgeführten Kontakten=neinWerkstoff des Kontakteinsatzes=ThermoplastWerkstoff des Kontaktes=sonstigeWerkstoff der Kontaktbeschichtung=GoldSpannungsart der Betriebsspannung=DCBetriebsspannung bei DC=24 VNennstrom=10 AMax. Einschaltstrom=20 ASchutzart (IP)=IP20Schutzart (RT) nach IEC 61810-7=RT IBreite=32,5 mmHöhe=54,2 mmTiefe=36,4 mm212,63 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.