Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **


Ähnliche Suchbegriffe für Polyzyklische
Top-Angebote
Produkte zum Begriff Polyzyklische:
-
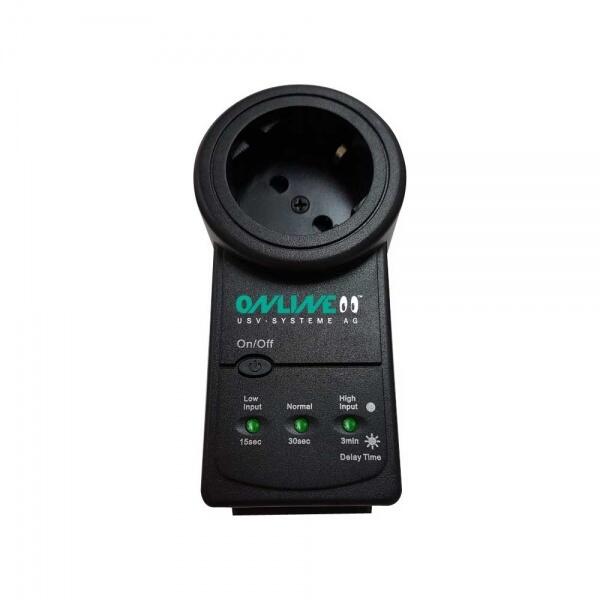
ONLINE USV YUNTO 500 Line-Interactiv Online (Y500)Produktbeschreibung: ONLINE Yunto 500 - USV - 300 Watt - 500 VA, Gerätetyp: USV - extern, Gewicht: 3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 230 V ± 10%, Leistungskapazität: 300 Watt / 500 VA, Eingangsanschlüsse: Strom IEC 60320 C14, Ausgabeanschlussstellen: 3 x power IEC 60320 C13, Batterie: - 7 Ah, Anz. Batterien: 1, Betriebszeit (bis zu): 6 Min. bei halber Last, Netzwerk: USB, Abmessungen (Breite x Tiefe x Höhe): 8,01 cm x 23,2 cm x 17,75 cm99,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
Top-Angebote
Produkte zum Begriff Polyzyklische:
-
PAK - Polyzyklische aromatische Kohlenwasserstoffe TestkitPolyzyklische aromatische Kohlenwasserstoffe sind eine organische Stoffgruppe, die aus sehr vielen verschiedenen Verbindungen bestehen. Sie besitzen eine geringe Wasserlöslichkeit und können in die Raumluft übergehen. Bei diesem Testkit werden die repräsentativen 16 EPA-PAKs gemessen. PAKs sind natürlicher Bestandteil von Kohle und Erdöl. Das bekannteste Einsatzgebiet sind Weichmacher und Produkte aus weichem Kunststoff aller Art, aber auch in Parkettkleber, der häufig eine charakteristisch braun/schwarze Farbe aufweist. Link zur Probenahmeanleitung. Du erhältst deinen Ergebnisreport innerhalb von 5 - 7 Werktagen nach Probeneingang im Labor. Wann ist diese Analyse sinnvoll? PAKs kommen vor allem in Weichmacher, Kunststoffprodukten oder Parkettkleber. Vor allem in der 1950er und 1970er Jahren wurden teer- oder bitumenhaltige Kleber für Parkett verwendet. Diese Kleber enthalten hohe PAK-Gehalte. Generell ist die Belastung bei schwarzen Kunststoffen wie z.B. auch Autoreifen höher als bei helleren Kunststoffen. PAKs können in die Raumluft übergehen und dort eine konstante Belastung für dich und deine Familie sein. PAKs führen zu Entzündungen, sowie Reizungen von Augen, Lunge und Darm. Einige PAKs sind krebserregend und beeinträchtigen die Fortpflanzungsfähigkeit negativ. Welche Schadstoffe werden analysiert? Es werden die 16 polyzyklische aromatische Kohlenwasserstoffe (PAK) aus der Originalsubstanz der EPA Liste analysiert. Die EPA (amerikanisches Bundesumweltschutzbehörde) definiert diese Liste, die repräsentativ für die ganze Stoffgruppe analysiert werden. Gemessen werden folgende Parameter: Naphthalin Acenaphthylen Acenaphthen Fluoren Phenanthren Anthracen Fluoranthen Pyren Benzo[a]anthracen Chrysen Benzo[b]fluoranthen Benzo[k]fluoranthen Benzo[a]pyren Indeno[1,2,3-cd]pyren Dibenzo[a,h]anthracen Benzo[ghi]perylen Summe 16 EPA-PAK exkl. BG Wie läuft die Analyse/Probenahme ab? Du hast dich für die Option Standardversand entschieden: Nach der Bestellung bekommst du von uns ein Probenahmeset geliefert. In diesem Set sind die benötigen Probenahmeutensilien, eine leicht verständliche Probenahmeanleitung und ein Rücksendeetikett an unser Partnerlabor enthalten. Du hast dich für die Option Selbstausdruck entschieden: Nach der Bestellung bekommst du alle nötigen Informationen von uns per E-Mail zugesendet. Bitte überprüfe auch deinen Spam Ordner, falls du keine E-Mail erhalten hast. Du führst die Probenahme entsprechend der Anleitung durch. Schicke anschließend die Probe an unser Partnerlabor. Beachte die Zieladresse des Labors, sowie die in der Anleitung hinterlegten Hinweise zum Versand. Du kannst selber wählen welchen Versanddienstleiter du verwendest, um deine Probe(n) zu verschicken. Unser Partnerlabor analysiert deine Probe. Sobald die Analyseergebnisse von Experten freigegeben wurden, erhältst du einen verständlichen Befund. Professionelle Laboranalyse Deine Probe wird in einem spezialisierten und akkreditierten Fachlabor analysiert. Durch den Einsatz etablierter Analyseverfahren und strenger Qualitätsstandards stellen wir zuverlässige und nachvollziehbare Ergebnisse sicher. a { text-decoration: none; color: #464feb; } tr th, tr td { border: 1px solid #e6e6e6; } tr th { background-color: #f5f5f5; } Weitere Informationen zu unseren Laborpartnern findest du hier. Disclaimer Bitte beachte, dass sich die Ergebnisse nur auf die von dir eingesandte Probe bezieht. Die Analyse erfolgt in einem unserer akkreditierten Partnerlaboren. Die Probe muss innerhalb eines Jahres ab Eingang des Entnahmesets bzw. Rücksendematerials beim Kunden entnommen und an den Anbieter gesendet werden; danach entfällt die Leistungspflicht des Anbieters. Diese Frist kann je nach Haltbarkeit der Bestandteile des Entnahmesets kürzer sein, wenn im Onlineshop bei Bestellung eine kürzere Frist beim jeweiligen Produkt ausgewiesen ist; diese kürzere Frist ist dann vorrangig vor der Einjahresfrist nach Satz 1. Unsere Umwelt liegt uns am Herzen wir versenden unsere Produkte daher in ökologisch, nachhaltigen Verpackungen. Der Inhalt bzw. die Leistungen die erbracht werden, sind davon nicht betroffen und bleiben unverändert. Die Kosten für den Versand an das Labor trägt der Kunde. Die Auswahl des Versanddienstleisters obliegt dem Kunden. Der Kunde ist verpflichtet, eine ausreichende Frankierung sowie eine korrekte Adressierung der Sendung sicherzustellen. Unfreie Versandetiketten mit der Adresse inkl. nötiger Zusätze werden mit den Produkten bereitgestellt. Hersteller Unternehmensname empowerDX Umweltanalytik Deutschland GmbH Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 187 EU verantwortliche Person Name Yannick Haage Adresse Vorgebirgsstraße 20, 50389, Wesseling, NRW, DE E-Mail shop@umwelt.empowerdx.de Telefon +49 2236 897 18789,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
Ähnliche Suchbegriffe für Polyzyklische
-
ONLINE USV YUNTO 500 Line-Interactiv Online (Y500)Produktbeschreibung: ONLINE Yunto 500 - USV - 300 Watt - 500 VA, Gerätetyp: USV - extern, Gewicht: 3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 230 V ± 10%, Leistungskapazität: 300 Watt / 500 VA, Eingangsanschlüsse: Strom IEC 60320 C14, Ausgabeanschlussstellen: 3 x power IEC 60320 C13, Batterie: - 7 Ah, Anz. Batterien: 1, Betriebszeit (bis zu): 6 Min. bei halber Last, Netzwerk: USB, Abmessungen (Breite x Tiefe x Höhe): 8,01 cm x 23,2 cm x 17,75 cm99,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Larisch, Dirk: Sharepoint OnlineSharepoint Online , Nachschlagewerk für Systemverwalter und professionelle Anwender Integration in die Power-Plattform sowie in Teams, Loop, Forms, OneNote usw. Erläuterungen zu SharePoint Premium und SharePoint Embedded Gestalten Sie die Zusammenarbeit in Ihrem Unternehmen strukturierter und effizienter! Dieses Praxisbuch zeigt gut nachvollziehbar , wie Sie SharePoint Online professionell einsetzen und seine Funktionen gezielt für den gewünschten Zweck nutzen. Dirk Larisch führt Sie systematisch ins Thema ein und erläutert, wie Sie Ihre Daten sicher verwalten sowie zur gemeinsamen Bearbeitung freigeben. Sie erfahren, wie Sie von der Vernetzung mit verschiedenen Microsoft-365-Anwendungen profitieren, Ihre Prozesse automatisieren und Webanwendungen optimieren . Schritt für Schritt lernen Sie, die SharePoint-Umgebung mit Leben zu füllen, und mit durch-dachten Suchfunktionen sorgen Sie für das leichte Auffinden Ihrer Daten. Freuen Sie sich auf detaillierte Anleitungen und Beispiele , auf Antworten zu den häufigsten Fragen sowie auf konkrete Lösungsvorschläge , die Sie direkt in die Praxis umsetzen können. So werden Sie zum erfolgreichen SharePoint-Profi. Aus dem Inhalt: SharePoint als "Schweizer Taschenmesser" Datenverwaltung in Listen und Bibliotheken Zusammenarbeit mit Dateien & Dokumenten Einsatz optimierter Suchfunktionen SharePoint als Content-Management-System Webseitengestaltung mit Webparts Integration in Teams, OneDrive, Loop, OneNote, Forms, Power-Plattform usw. Automatisierung von Abläufen und Prozessen Analyse einer SharePoint-Umgebung Datensicherheit, -sicherung und Compliance Copilot-Nutzung und -Einsatzmöglichkeiten Serverkonfiguration, -integration und -administration in Microsoft 365 und Entra ID/Azure AD , Servopumpen > Sportfederung , Erscheinungsjahr: 20241129, Produktform: Kartoniert, Autoren: Larisch, Dirk, Seitenzahl/Blattzahl: 550, Keyword: 365; Content-Management-System; Microsoft; file management; forms; onedrive; online; sharepoint; teams, Fachschema: Netzwerk (elektronisch)~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Unternehmensanwendungen, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 99, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 23, Gewicht: 708, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.