Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
Ähnliche Suchbegriffe für Verbinden
Top-Angebote
Produkte zum Begriff Verbinden:
-
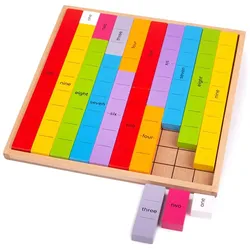
Bigjigs Mathespiel aus Holz Zahlen verbindenLernen Sie, Zahlen mit diesem hölzernen Mathespiel von Bigjigs zu verbinden. Das Spiel hilft Kindern, Zahlen zu verstehen und zu kombinieren. Die Blöcke haben die Nummern 1 bis 10. Platzieren Sie die verschiedenen Holzblöcke an der richtigen Stelle im Holzregal. Hergestellt aus hochwertigen, verantwortungsvollen Materialien. Beschichtet mit ungiftigen, kinderfreundlichen Farben und Lacken.29,88 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Mit dem Leben verbinden, Fachbücher von Henning HaukeZeitgemäss Kunst unterrichten Kunstunterricht gilt oft als überflüssiger Luxus, der für das spätere Leben der Heranwachsenden keine Bedeutung hat. Doch gerade die tätige Begegnung mit der Kunst kann jungen Menschen dabei helfen, sich selbst und ihren eigenen Weg in das Leben zu finden, wie Henning Hauke überzeugend zeigt. Den Leitgedanken seines Buches bildet der Begriff der Verkörperung als Wechselwirkung zwischen Geist und Materie. Dafür ist es selbst ein gelungenes Beispiel, indem es Theorie und Praxis eng miteinander verzahnt. Reichhaltig illustriert mit Beispielen aus der langjährigen Unterrichtspraxis des Autors, berücksichtigt es alle Gebiete eines zeitgemässen Kunstunterrichts, von der Malerei bis zum Film, von der Plastik bis zur Performance. Im Schutzraum des Ateliers, wo die verwandelnde Kraft der ästhetischen Erfahrung erlebt und die eigene Kreativität entfaltet werden kann, wird der schöpferische Prozess zum Vorbild der individuellen Entwicklung.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **

Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
Top-Angebote
Produkte zum Begriff Verbinden:
-
Kindergartenblock - Verbinden, vergleiViele verschiedene Übungen zum Verbinden und Vergleichen erwarten die Kinder in diesem Kindergartenblock. Dabei werden gleichzeitig Konzentration, Motorik und genaues Hinsehen gefördert. Alle Aufgaben sind liebevoll und kindgerecht illustriert und bieten eine ideale Vorbereitung auf die Vor- und Grundschule. Durch das handliche Format ist der Block der ideale Begleiter für zuhause und unterwegs!9,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bigjigs Mathespiel aus Holz Zahlen verbindenLernen Sie, Zahlen mit diesem hölzernen Mathespiel von Bigjigs zu verbinden. Das Spiel hilft Kindern, Zahlen zu verstehen und zu kombinieren. Die Blöcke haben die Nummern 1 bis 10. Platzieren Sie die verschiedenen Holzblöcke an der richtigen Stelle im Holzregal. Hergestellt aus hochwertigen, verantwortungsvollen Materialien. Beschichtet mit ungiftigen, kinderfreundlichen Farben und Lacken.29,88 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
Ähnliche Suchbegriffe für Verbinden
-
Mit dem Leben verbinden, Fachbücher von Henning HaukeZeitgemäss Kunst unterrichten Kunstunterricht gilt oft als überflüssiger Luxus, der für das spätere Leben der Heranwachsenden keine Bedeutung hat. Doch gerade die tätige Begegnung mit der Kunst kann jungen Menschen dabei helfen, sich selbst und ihren eigenen Weg in das Leben zu finden, wie Henning Hauke überzeugend zeigt. Den Leitgedanken seines Buches bildet der Begriff der Verkörperung als Wechselwirkung zwischen Geist und Materie. Dafür ist es selbst ein gelungenes Beispiel, indem es Theorie und Praxis eng miteinander verzahnt. Reichhaltig illustriert mit Beispielen aus der langjährigen Unterrichtspraxis des Autors, berücksichtigt es alle Gebiete eines zeitgemässen Kunstunterrichts, von der Malerei bis zum Film, von der Plastik bis zur Performance. Im Schutzraum des Ateliers, wo die verwandelnde Kraft der ästhetischen Erfahrung erlebt und die eigene Kreativität entfaltet werden kann, wird der schöpferische Prozess zum Vorbild der individuellen Entwicklung.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.