Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
Wie funktioniert das contactless Bezahlen und welche Vorteile bietet es im Vergleich zur herkömmlichen Zahlung mit Bargeld?
Beim contactless Bezahlen wird eine kontaktlose Karte oder ein Smartphone nah an das Bezahlterminal gehalten, um die Zahlung zu autorisieren. Dies geschieht über eine drahtlose Technologie wie NFC. Die Vorteile sind eine schnellere Abwicklung, mehr Sicherheit durch den Verzicht auf Bargeld und eine einfachere Handhabung für den Kunden. **


Ähnliche Suchbegriffe für Contactless
Top-Angebote
Produkte zum Begriff Contactless:
-
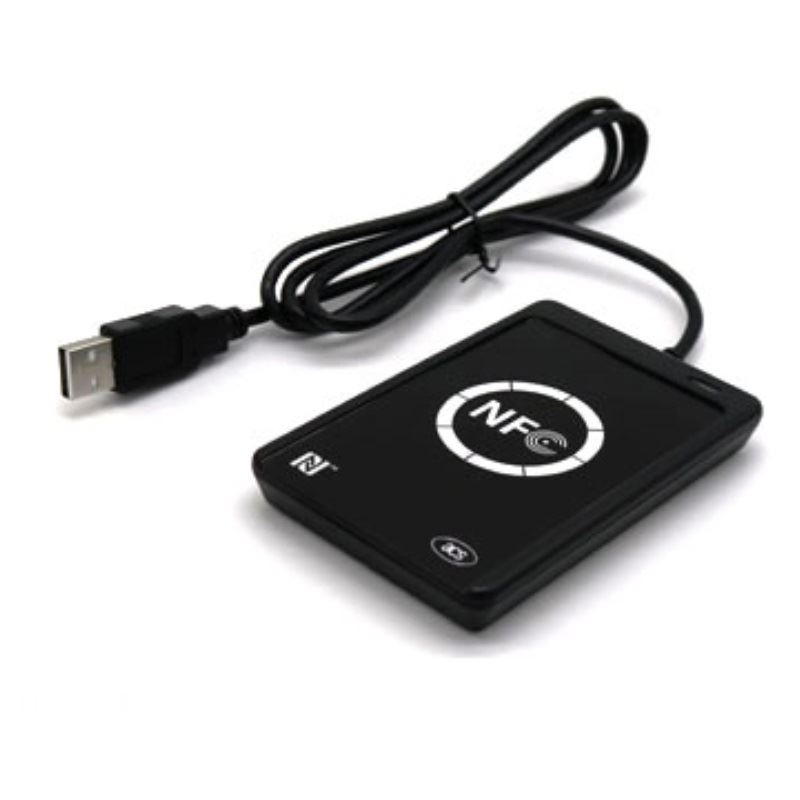
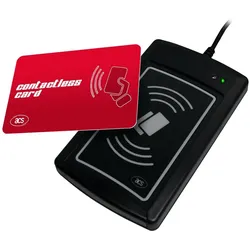
ACS ACR1281 Contactless Reader (USB), Speicherkartenlesegerät, SchwarzACR1281U-C2 Card UID Reader ist ein kontaktloses Kartenlesegerät, das automatisch und effizient die Unique Identifier-Nummer (UID) einer beliebigen ISO 14443 Teile 1-4 Typ A und B-konformen kontaktlosen Karte abruft. Bei Vorlage einer kontaktlosen Karte, zum Beispiel einer MIFARE-Karte, ruft der ACR1281U-C2 die UID der Karte ab und gibt sie automatisch an den PC zurück. Das Lesegerät ermöglicht die direkte Ausgabe der UID in einen beliebigen Editor, wie Notepad, MS Excel, MS Word usw. Mit der UID können Karteninhaber in verschiedenen Anwendungen wie Identitätsprüfung, Zeiterfassung und Zugangskontrolle korrekt identifiziert werden. Der ACR1281U-C2 verfügt ausserdem über eine Anti-Kollisionsfunktion, die sicherstellt, dass nur auf eine Karte zugegriffen wird, wenn mehrere Karten gleichzeitig vorgelegt werden. Da der ACR1281U-C2 Card UID Reader mit dem HID-Standard (Human Interface Device) konform ist, werden Probleme bei der Treiberinstallation während der Integration in PC-Umgebungen reduziert. Er unterstützt die meisten Betriebssysteme, einschliesslich Microsoft Windows, Linux und andere eingebettete Systeme.56,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man mit modernen Zahlungsmethoden wie E-Wallets oder Contactless-Payment schnelle Zahlungen im Alltag durchführen?
Mit E-Wallets wie Apple Pay oder Google Pay können Nutzer ihre Kredit- oder Debitkarteninformationen sicher auf ihrem Smartphone speichern und kontaktlos bezahlen. Contactless-Payment ermöglicht es, einfach nur das Smartphone oder die Karte an das Lesegerät zu halten, um die Zahlung zu autorisieren. Beide Methoden sind schnell, bequem und sicher für den täglichen Gebrauch. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **


Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
Top-Angebote
Produkte zum Begriff Contactless:
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie funktioniert das contactless Bezahlen und welche Vorteile bietet es im Vergleich zur herkömmlichen Zahlung mit Bargeld?
Beim contactless Bezahlen wird eine kontaktlose Karte oder ein Smartphone nah an das Bezahlterminal gehalten, um die Zahlung zu autorisieren. Dies geschieht über eine drahtlose Technologie wie NFC. Die Vorteile sind eine schnellere Abwicklung, mehr Sicherheit durch den Verzicht auf Bargeld und eine einfachere Handhabung für den Kunden. **
-
Wie kann man mit modernen Zahlungsmethoden wie E-Wallets oder Contactless-Payment schnelle Zahlungen im Alltag durchführen?
Mit E-Wallets wie Apple Pay oder Google Pay können Nutzer ihre Kredit- oder Debitkarteninformationen sicher auf ihrem Smartphone speichern und kontaktlos bezahlen. Contactless-Payment ermöglicht es, einfach nur das Smartphone oder die Karte an das Lesegerät zu halten, um die Zahlung zu autorisieren. Beide Methoden sind schnell, bequem und sicher für den täglichen Gebrauch. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
Ähnliche Suchbegriffe für Contactless
-
ACS ACR1281 Contactless Reader (USB), Speicherkartenlesegerät, SchwarzACR1281U-C2 Card UID Reader ist ein kontaktloses Kartenlesegerät, das automatisch und effizient die Unique Identifier-Nummer (UID) einer beliebigen ISO 14443 Teile 1-4 Typ A und B-konformen kontaktlosen Karte abruft. Bei Vorlage einer kontaktlosen Karte, zum Beispiel einer MIFARE-Karte, ruft der ACR1281U-C2 die UID der Karte ab und gibt sie automatisch an den PC zurück. Das Lesegerät ermöglicht die direkte Ausgabe der UID in einen beliebigen Editor, wie Notepad, MS Excel, MS Word usw. Mit der UID können Karteninhaber in verschiedenen Anwendungen wie Identitätsprüfung, Zeiterfassung und Zugangskontrolle korrekt identifiziert werden. Der ACR1281U-C2 verfügt ausserdem über eine Anti-Kollisionsfunktion, die sicherstellt, dass nur auf eine Karte zugegriffen wird, wenn mehrere Karten gleichzeitig vorgelegt werden. Da der ACR1281U-C2 Card UID Reader mit dem HID-Standard (Human Interface Device) konform ist, werden Probleme bei der Treiberinstallation während der Integration in PC-Umgebungen reduziert. Er unterstützt die meisten Betriebssysteme, einschliesslich Microsoft Windows, Linux und andere eingebettete Systeme.56,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Techly Contactless Card Reader RFID (USB), Speicherkartenlesegerät, Schwarz, SilberDer I-CARD CAM-CIE kontaktlose Smartcard-Leser ist nützlich für das Lesen von 13,56 MHz-Karten mit CCID-Schnittstelle ohne Kontakt und für den schnellen und einfachen Zugang zu Dienstleistungen der öffentlichen Verwaltung dank der Verbindung über ein USB 2.0-Kabel und einer Lesegeschwindigkeit von 424 Kbps. Er eignet sich ideal zum Lesen von Personalausweisen, Gesundheitskarten und für den Zugang zu Portalen der öffentlichen Verwaltung wie INPS, Finanzamt, elektronische Gesundheitsakte usw. Zudem kann er NFC-Tags lesen. Er unterstützt Full-Speed-USB, ermöglicht eine maximale Übertragungsgeschwindigkeit von 12 Mbps und kann effizient verschiedene kontaktlose Karten und Tags lesen und schreiben. Er ist PC/SC-kompatibel und kann mit einer Vielzahl von Anwendungen und Plattformen arbeiten. Mit einem eleganten und modernen Design ist der I-CARD CAM-CIE kontaktlose Smartcard-Leser mit einem Gewicht von 52 g leicht und kompakt, was ihn ideal für die Büroarbeit und für den Transport auf Reisen macht.57,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.