Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Warum sich der Bausparer?
Warum sich der Bausparer? Ein Bausparvertrag bietet die Möglichkeit, langfristig und sicher für den Bau oder Kauf einer Immobilie zu sparen. Durch die staatliche Förderung und attraktive Zinsen ist es eine rentable und risikoarme Anlageform. Zudem ermöglicht ein Bausparvertrag die Planung und Realisierung von Wohnträumen, ohne auf teure Kredite angewiesen zu sein. Darüber hinaus bietet er Flexibilität bei der Tilgung und ermöglicht es, von günstigen Kreditkonditionen zu profitieren. Insgesamt ist ein Bausparvertrag eine sinnvolle Möglichkeit, langfristig Vermögen aufzubauen und sich den Traum von den eigenen vier Wänden zu erfüllen. **
Sind Bausparer noch sinnvoll?
Sind Bausparer noch sinnvoll? Bausparen kann nach wie vor eine sinnvolle Option sein, um langfristig für den Bau oder Kauf einer Immobilie zu sparen. Insbesondere für Personen, die eine sichere und planbare Form der Geldanlage bevorzugen, kann ein Bausparvertrag attraktiv sein. Allerdings sollte man die niedrigen Zinsen und Renditen bei Bausparverträgen im Vergleich zu anderen Anlageformen berücksichtigen. Letztendlich hängt die Sinnhaftigkeit eines Bausparvertrags von den individuellen finanziellen Zielen und Bedürfnissen ab. Es kann daher ratsam sein, sich von einem Finanzexperten beraten zu lassen, um die passende Anlagestrategie zu finden. **


Ähnliche Suchbegriffe für Bausparer
Top-Angebote
Produkte zum Begriff Bausparer:
-
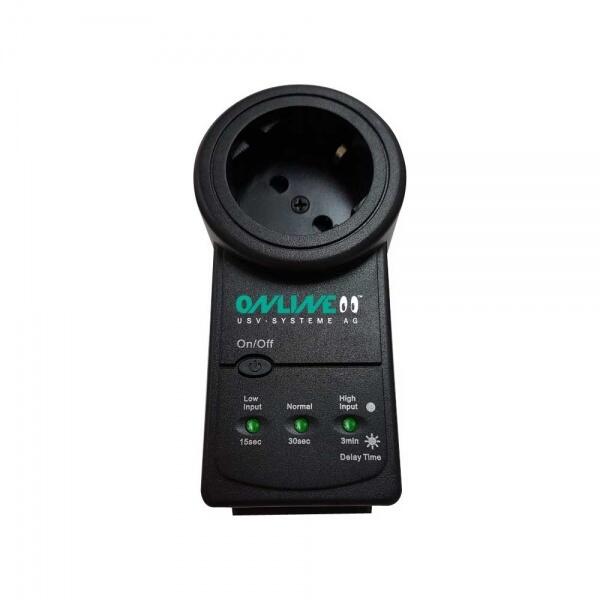
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die Vorteile vom Bausparer?
Ein Bausparer bietet mehrere Vorteile. Erstens ermöglicht er es, langfristig Kapital anzusparen, um später den Kauf oder Bau einer Immobilie zu finanzieren. Zweitens bietet er eine sichere Verzinsung des angesparten Kapitals. Drittens kann ein Bausparer staatliche Förderungen in Anspruch nehmen, wie beispielsweise die Wohnungsbauprämie oder die Arbeitnehmer-Sparzulage. **
-
Wo trage ich den Bausparer in der Steuererklärung ein?
In der Steuererklärung trägt man den Bausparer in der Anlage VL ein, wenn man vermögenswirksame Leistungen vom Arbeitgeber erhält. Diese Leistungen fließen in den Bausparvertrag ein und können steuerlich begünstigt sein. Falls man den Bausparer selbst bespart, wird er in der Anlage AV der Steuererklärung eingetragen. Dort können Beiträge zur Altersvorsorge und vermögenswirksame Leistungen angegeben werden. Es ist wichtig, alle relevanten Informationen zum Bausparvertrag korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
Top-Angebote
Produkte zum Begriff Bausparer:
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum sich der Bausparer?
Warum sich der Bausparer? Ein Bausparvertrag bietet die Möglichkeit, langfristig und sicher für den Bau oder Kauf einer Immobilie zu sparen. Durch die staatliche Förderung und attraktive Zinsen ist es eine rentable und risikoarme Anlageform. Zudem ermöglicht ein Bausparvertrag die Planung und Realisierung von Wohnträumen, ohne auf teure Kredite angewiesen zu sein. Darüber hinaus bietet er Flexibilität bei der Tilgung und ermöglicht es, von günstigen Kreditkonditionen zu profitieren. Insgesamt ist ein Bausparvertrag eine sinnvolle Möglichkeit, langfristig Vermögen aufzubauen und sich den Traum von den eigenen vier Wänden zu erfüllen. **
-
Sind Bausparer noch sinnvoll?
Sind Bausparer noch sinnvoll? Bausparen kann nach wie vor eine sinnvolle Option sein, um langfristig für den Bau oder Kauf einer Immobilie zu sparen. Insbesondere für Personen, die eine sichere und planbare Form der Geldanlage bevorzugen, kann ein Bausparvertrag attraktiv sein. Allerdings sollte man die niedrigen Zinsen und Renditen bei Bausparverträgen im Vergleich zu anderen Anlageformen berücksichtigen. Letztendlich hängt die Sinnhaftigkeit eines Bausparvertrags von den individuellen finanziellen Zielen und Bedürfnissen ab. Es kann daher ratsam sein, sich von einem Finanzexperten beraten zu lassen, um die passende Anlagestrategie zu finden. **
-
Was sind die Vorteile vom Bausparer?
Ein Bausparer bietet mehrere Vorteile. Erstens ermöglicht er es, langfristig Kapital anzusparen, um später den Kauf oder Bau einer Immobilie zu finanzieren. Zweitens bietet er eine sichere Verzinsung des angesparten Kapitals. Drittens kann ein Bausparer staatliche Förderungen in Anspruch nehmen, wie beispielsweise die Wohnungsbauprämie oder die Arbeitnehmer-Sparzulage. **
-
Wo trage ich den Bausparer in der Steuererklärung ein?
In der Steuererklärung trägt man den Bausparer in der Anlage VL ein, wenn man vermögenswirksame Leistungen vom Arbeitgeber erhält. Diese Leistungen fließen in den Bausparvertrag ein und können steuerlich begünstigt sein. Falls man den Bausparer selbst bespart, wird er in der Anlage AV der Steuererklärung eingetragen. Dort können Beiträge zur Altersvorsorge und vermögenswirksame Leistungen angegeben werden. Es ist wichtig, alle relevanten Informationen zum Bausparvertrag korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. Bei Unsicherheiten empfiehlt es sich, einen Steuerberater oder das Finanzamt um Rat zu fragen. **
Ähnliche Suchbegriffe für Bausparer
-
Larisch, Dirk: Sharepoint OnlineSharepoint Online , Nachschlagewerk für Systemverwalter und professionelle Anwender Integration in die Power-Plattform sowie in Teams, Loop, Forms, OneNote usw. Erläuterungen zu SharePoint Premium und SharePoint Embedded Gestalten Sie die Zusammenarbeit in Ihrem Unternehmen strukturierter und effizienter! Dieses Praxisbuch zeigt gut nachvollziehbar , wie Sie SharePoint Online professionell einsetzen und seine Funktionen gezielt für den gewünschten Zweck nutzen. Dirk Larisch führt Sie systematisch ins Thema ein und erläutert, wie Sie Ihre Daten sicher verwalten sowie zur gemeinsamen Bearbeitung freigeben. Sie erfahren, wie Sie von der Vernetzung mit verschiedenen Microsoft-365-Anwendungen profitieren, Ihre Prozesse automatisieren und Webanwendungen optimieren . Schritt für Schritt lernen Sie, die SharePoint-Umgebung mit Leben zu füllen, und mit durch-dachten Suchfunktionen sorgen Sie für das leichte Auffinden Ihrer Daten. Freuen Sie sich auf detaillierte Anleitungen und Beispiele , auf Antworten zu den häufigsten Fragen sowie auf konkrete Lösungsvorschläge , die Sie direkt in die Praxis umsetzen können. So werden Sie zum erfolgreichen SharePoint-Profi. Aus dem Inhalt: SharePoint als "Schweizer Taschenmesser" Datenverwaltung in Listen und Bibliotheken Zusammenarbeit mit Dateien & Dokumenten Einsatz optimierter Suchfunktionen SharePoint als Content-Management-System Webseitengestaltung mit Webparts Integration in Teams, OneDrive, Loop, OneNote, Forms, Power-Plattform usw. Automatisierung von Abläufen und Prozessen Analyse einer SharePoint-Umgebung Datensicherheit, -sicherung und Compliance Copilot-Nutzung und -Einsatzmöglichkeiten Serverkonfiguration, -integration und -administration in Microsoft 365 und Entra ID/Azure AD , Servopumpen > Sportfederung , Erscheinungsjahr: 20241129, Produktform: Kartoniert, Autoren: Larisch, Dirk, Seitenzahl/Blattzahl: 550, Keyword: 365; Content-Management-System; Microsoft; file management; forms; onedrive; online; sharepoint; teams, Fachschema: Netzwerk (elektronisch)~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Unternehmensanwendungen, Altersempfehlung / Lesealter: 18, ab Alter: 15, bis Alter: 99, Warengruppe: TB/Anwendungs-Software, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 190, Höhe: 23, Gewicht: 708, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.