Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **


Ähnliche Suchbegriffe für Bonitätsrisiko
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
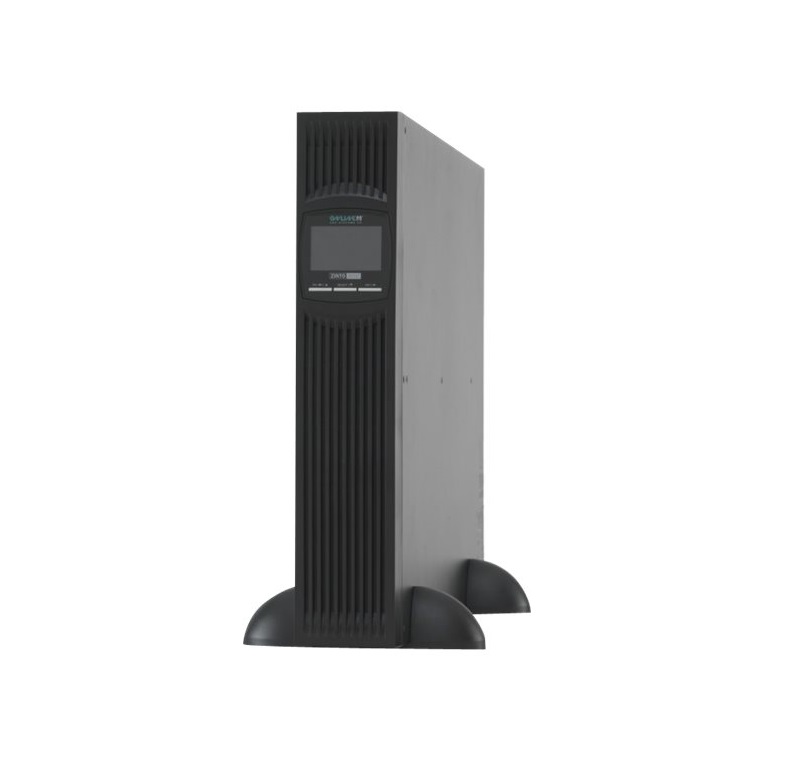
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
-
Welche Auswirkungen hat das Bonitätsrisiko auf die Kreditvergabe, das Investment und die Versicherungsprämien?
Das Bonitätsrisiko hat direkte Auswirkungen auf die Kreditvergabe, da Kreditgeber bei höherem Risiko höhere Zinsen verlangen oder den Kredit ganz verweigern können. Bei Investments kann ein höheres Bonitätsrisiko zu niedrigeren Bewertungen und höheren Renditeanforderungen führen. Bei Versicherungsprämien kann ein schlechtes Bonitätsrisiko zu höheren Prämien führen oder dazu führen, dass Versicherungen ganz verweigert werden. Insgesamt kann das Bonitätsrisiko die Kosten für Kredite, Investitionen und Versicherungen erhöhen und die Verfügbarkeit dieser Finanzprodukte einschränken. **
-
Welche Auswirkungen hat ein höheres Bonitätsrisiko auf die Kreditvergabe und die Zinsen von Finanzinstituten?
Ein höheres Bonitätsrisiko führt dazu, dass Finanzinstitute vorsichtiger bei der Kreditvergabe sind und strengere Kriterien anwenden. Dadurch können weniger Kredite vergeben werden und die Zinsen für Kredite steigen, um das erhöhte Risiko auszugleichen. Kunden mit schlechter Bonität müssen in der Regel höhere Zinsen zahlen oder erhalten möglicherweise gar keinen Kredit. **

Wie beeinflusst das Bonitätsrisiko die Kreditvergabe und die finanzielle Stabilität von Unternehmen in verschiedenen Branchen?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und andere Kreditgeber bei Unternehmen mit einem höheren Bonitätsrisiko möglicherweise höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Dies kann die finanzielle Stabilität von Unternehmen in verschiedenen Branchen beeinträchtigen, da sie möglicherweise Schwierigkeiten haben, die benötigte Finanzierung zu erhalten. Unternehmen mit einem höheren Bonitätsrisiko könnten auch Schwierigkeiten haben, neue Geschäftspartner zu finden oder Lieferantenkredite zu erhalten, was ihre finanzielle Stabilität weiter beeinträchtigen könnte. Insgesamt kann das Bonitätsrisiko die Kreditvergabe und die finanzielle Stabilität von Unternehmen in verschiedenen Branchen erheblich beeinflussen. **
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe und die finanzielle Stabilität von Unternehmen in verschiedenen Branchen?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und andere Kreditgeber bei Unternehmen mit einem höheren Risiko höhere Zinsen verlangen oder sogar ablehnen können. Dies kann dazu führen, dass Unternehmen mit schlechter Bonität Schwierigkeiten haben, sich zu finanzieren und ihre Geschäfte zu erweitern. In einigen Branchen, wie z.B. der Finanzdienstleistungsbranche, kann ein erhöhtes Bonitätsrisiko zu einer destabilisierenden Wirkung auf die gesamte Branche führen, da sich die Auswirkungen auf andere Unternehmen und den Markt ausbreiten können. In anderen Branchen, wie z.B. der Technologiebranche, kann ein höheres Bonitätsrisiko dazu führen, dass Investitionen in innovative Projekte und Forschung und Entwicklung eingeschrän **
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen, Fachbücher von Thorsten ProettelDas Fachbuch "Die Stellung der Sparkassen im Markt für gewerbliche Finanzierungen" von Thorsten Proettel bietet eine tiefgehende Analyse der Rolle von Sparkassen während der Industrialisierung. Der Autor beleuchtet, wie Sparkassen nicht nur als sichere Sparmöglichkeiten für ärmere Gesellschaftsschichten fungierten, sondern auch als bedeutende Kreditgeber für gewerbliche Finanzierungen. Durch eine umfassende empirische Untersuchung wird aufgezeigt, welche Kundengruppen Kapital erhielten und für welche Zwecke es eingesetzt wurde. Die Analyse deckt Unterschiede in der Kreditpolitik einzelner Institute auf und zeigt, dass insbesondere kleine und mittelgrosse Industrieunternehmen von den Sparkassen unterstützt wurden. Dieses Buch stellt einen wichtigen Beitrag zur Geschichte der Finanzierungslandschaft und zur Entwicklung des Landes dar.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
Ähnliche Suchbegriffe für Bonitätsrisiko
-
Welche Auswirkungen hat das Bonitätsrisiko auf die Kreditvergabe, das Investment und die Versicherungsprämien?
Das Bonitätsrisiko hat direkte Auswirkungen auf die Kreditvergabe, da Kreditgeber bei höherem Risiko höhere Zinsen verlangen oder den Kredit ganz verweigern können. Bei Investments kann ein höheres Bonitätsrisiko zu niedrigeren Bewertungen und höheren Renditeanforderungen führen. Bei Versicherungsprämien kann ein schlechtes Bonitätsrisiko zu höheren Prämien führen oder dazu führen, dass Versicherungen ganz verweigert werden. Insgesamt kann das Bonitätsrisiko die Kosten für Kredite, Investitionen und Versicherungen erhöhen und die Verfügbarkeit dieser Finanzprodukte einschränken. **
-
Welche Auswirkungen hat ein höheres Bonitätsrisiko auf die Kreditvergabe und die Zinsen von Finanzinstituten?
Ein höheres Bonitätsrisiko führt dazu, dass Finanzinstitute vorsichtiger bei der Kreditvergabe sind und strengere Kriterien anwenden. Dadurch können weniger Kredite vergeben werden und die Zinsen für Kredite steigen, um das erhöhte Risiko auszugleichen. Kunden mit schlechter Bonität müssen in der Regel höhere Zinsen zahlen oder erhalten möglicherweise gar keinen Kredit. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe und die finanzielle Stabilität von Unternehmen in verschiedenen Branchen?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und andere Kreditgeber bei Unternehmen mit einem höheren Bonitätsrisiko möglicherweise höhere Zinsen verlangen oder die Kreditvergabe ganz ablehnen. Dies kann die finanzielle Stabilität von Unternehmen in verschiedenen Branchen beeinträchtigen, da sie möglicherweise Schwierigkeiten haben, die benötigte Finanzierung zu erhalten. Unternehmen mit einem höheren Bonitätsrisiko könnten auch Schwierigkeiten haben, neue Geschäftspartner zu finden oder Lieferantenkredite zu erhalten, was ihre finanzielle Stabilität weiter beeinträchtigen könnte. Insgesamt kann das Bonitätsrisiko die Kreditvergabe und die finanzielle Stabilität von Unternehmen in verschiedenen Branchen erheblich beeinflussen. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe und die finanzielle Stabilität von Unternehmen in verschiedenen Branchen?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und andere Kreditgeber bei Unternehmen mit einem höheren Risiko höhere Zinsen verlangen oder sogar ablehnen können. Dies kann dazu führen, dass Unternehmen mit schlechter Bonität Schwierigkeiten haben, sich zu finanzieren und ihre Geschäfte zu erweitern. In einigen Branchen, wie z.B. der Finanzdienstleistungsbranche, kann ein erhöhtes Bonitätsrisiko zu einer destabilisierenden Wirkung auf die gesamte Branche führen, da sich die Auswirkungen auf andere Unternehmen und den Markt ausbreiten können. In anderen Branchen, wie z.B. der Technologiebranche, kann ein höheres Bonitätsrisiko dazu führen, dass Investitionen in innovative Projekte und Forschung und Entwicklung eingeschrän **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.