Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
Wie könnte man Bluff in einer Verhandlung erkennen?
Man könnte Bluff in einer Verhandlung erkennen, indem man auf nonverbale Signale wie zitternde Hände oder unruhige Bewegungen achtet. Außerdem könnten inkonsistente Aussagen oder fehlende Details auf einen Bluff hinweisen. Ein plötzlicher Wechsel im Verhalten oder unerwartete Zugeständnisse könnten ebenfalls Anzeichen für einen Bluff sein. **

Ähnliche Suchbegriffe für In-Verhandlung-In-Negotiation
Top-Angebote
Produkte zum Begriff In-Verhandlung-In-Negotiation:
-
Das Harvard Konzept - Emotionen in der sachbezogenen Verhandlung, Freund oder Feind einer erfolgreichen Verhandlung?, Taschenbuch von JannikDas Harvard Konzept - Emotionen In Der Sachbezogenen Verhandlung, Freund Oder Feind Einer Erfolgreichen Verhandlung?, Taschenbuch Von Jannik Siggemann, Grin, 978-3-656-23899-7, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smart & Savvy: Negotiation Strategies in Academia, Ratgeber von Andrea Kupfer Schneider, David Kupfer"Smart & Savvy: Negotiation Strategies in Academia" ist ein umfassender Ratgeber, der sich auf die Entwicklung von Verhandlungsfähigkeiten in der akademischen Welt konzentriert. Die Autoren, erfahrene Mentoren und Karriereentwickler, haben ihre Expertise genutzt, um spezifische Strategien zu entwickeln, die auf die Herausforderungen von Wissenschaftlerinnen und Wissenschaftlern in den Gesundheitswissenschaften zugeschnitten sind. Der Ratgeber behandelt nicht nur die wissenschaftlichen Fragestellungen, die Forscherinnen und Forscher häufig beschäftigen, sondern auch die persönlichen und beruflichen Herausforderungen, die mit einer akademischen Karriere einhergehen. Themen wie die Balance zwischen Karriere und persönlichen Lebensentscheidungen werden ebenso behandelt wie der Umgang mit Hierarchien und die Etablierung von Unabhängigkeit im Berufsleben. Durch praxisnahe Beispiele und fundierte Ratschläge bietet das Buch wertvolle Einblicke und Werkzeuge, um in der akademischen Welt erfolgreich zu verhandeln und die eigene Karriere aktiv zu gestalten.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Bitte lesen: Nach der Verhandlung direkt in Haft?
Es hängt von verschiedenen Faktoren ab. Wenn eine Person nach der Verhandlung zu einer Freiheitsstrafe verurteilt wird, kann es sein, dass sie direkt in Haft genommen wird. Es kann jedoch auch sein, dass die Person auf Bewährung oder unter Auflagen freigelassen wird, bis die Strafe vollstreckt wird. Die genauen Umstände variieren je nach Land und individuellem Fall. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **

Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
Top-Angebote
Produkte zum Begriff In-Verhandlung-In-Negotiation:
-
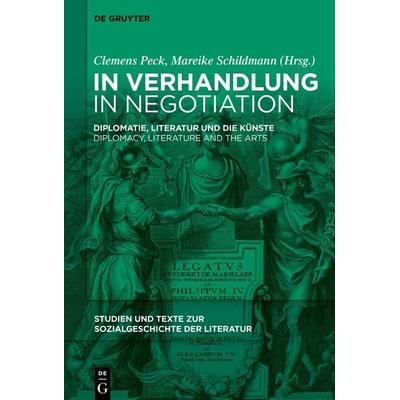
In Verhandlung / In Negotiation, Fachbücher von Mareike Schildmann, Clemens PeckIm Zentrum des Sammelbandes steht der produktive Austausch diplomatischer und künstlerischer Praktiken von der Frühen Neuzeit bis zur Moderne. In seiner internationalen und interdisziplinären Ausrichtung nimmt der Band die vielfältigen Verflechtungen in den Blick, die zwischen der Diplomatie als politisch-rechtlicher und ästhetischer Praxis sowie den Verfahren der Literatur und der Künste zum Vorschein kommen.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In Verhandlung / In Negotiation, Gebundene Ausgabe von Clemens Peck,Mareike Schildmann, De Gruyter, 978-3-11-105994-5In Verhandlung / In Negotiation, Gebundene Ausgabe Von Clemens Peck,mareike Schildmann, De Gruyter, 978-3-11-105994-5, Seitenanzahl: 342119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Harvard Konzept - Emotionen in der sachbezogenen Verhandlung, Freund oder Feind einer erfolgreichen Verhandlung?, Taschenbuch von JannikDas Harvard Konzept - Emotionen In Der Sachbezogenen Verhandlung, Freund Oder Feind Einer Erfolgreichen Verhandlung?, Taschenbuch Von Jannik Siggemann, Grin, 978-3-656-23899-7, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Smart & Savvy: Negotiation Strategies in Academia, Ratgeber von Andrea Kupfer Schneider, David Kupfer"Smart & Savvy: Negotiation Strategies in Academia" ist ein umfassender Ratgeber, der sich auf die Entwicklung von Verhandlungsfähigkeiten in der akademischen Welt konzentriert. Die Autoren, erfahrene Mentoren und Karriereentwickler, haben ihre Expertise genutzt, um spezifische Strategien zu entwickeln, die auf die Herausforderungen von Wissenschaftlerinnen und Wissenschaftlern in den Gesundheitswissenschaften zugeschnitten sind. Der Ratgeber behandelt nicht nur die wissenschaftlichen Fragestellungen, die Forscherinnen und Forscher häufig beschäftigen, sondern auch die persönlichen und beruflichen Herausforderungen, die mit einer akademischen Karriere einhergehen. Themen wie die Balance zwischen Karriere und persönlichen Lebensentscheidungen werden ebenso behandelt wie der Umgang mit Hierarchien und die Etablierung von Unabhängigkeit im Berufsleben. Durch praxisnahe Beispiele und fundierte Ratschläge bietet das Buch wertvolle Einblicke und Werkzeuge, um in der akademischen Welt erfolgreich zu verhandeln und die eigene Karriere aktiv zu gestalten.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie könnte man Bluff in einer Verhandlung erkennen?
Man könnte Bluff in einer Verhandlung erkennen, indem man auf nonverbale Signale wie zitternde Hände oder unruhige Bewegungen achtet. Außerdem könnten inkonsistente Aussagen oder fehlende Details auf einen Bluff hinweisen. Ein plötzlicher Wechsel im Verhalten oder unerwartete Zugeständnisse könnten ebenfalls Anzeichen für einen Bluff sein. **
-
Bitte lesen: Nach der Verhandlung direkt in Haft?
Es hängt von verschiedenen Faktoren ab. Wenn eine Person nach der Verhandlung zu einer Freiheitsstrafe verurteilt wird, kann es sein, dass sie direkt in Haft genommen wird. Es kann jedoch auch sein, dass die Person auf Bewährung oder unter Auflagen freigelassen wird, bis die Strafe vollstreckt wird. Die genauen Umstände variieren je nach Land und individuellem Fall. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
Ähnliche Suchbegriffe für In-Verhandlung-In-Negotiation
-
Multi-Levelled Identity Negotiation in the Second Temple Period, Fachbücher von Angelika Berlejung, Benjamin D. GiffoneDas Fachbuch "Multi-Levelled Identity Negotiation in the Second Temple Period" bietet eine tiefgehende Analyse der Identitätsverhandlungen von Schriftgelehrten im antiken Jehud. Die Beiträge in diesem Band reagieren auf das umfassende Modell von Louis C. Jonker, das die dynamischen Identitätsaspekte der Schriftgelehrten innerhalb des Persischen Reiches, der Nachbarprovinzen, der Stammesbeziehungen in Israel und des Jerusalemer Kultes beleuchtet. Die Autoren aus Europa, Amerika und Afrika bringen unterschiedliche Perspektiven ein und untersuchen, wie die Schriftgelehrten je nach den Bedürfnissen ihrer Gemeinschaft verschiedene Identitätsmerkmale betonen oder zurückstellen konnten. Der Band ist in drei Teile gegliedert: Der erste Teil fokussiert sich auf die Bücher der Chronik, der zweite Teil erweitert die Analyse auf andere Teile des hebräischen Kanons, während der dritte Teil die materielle Kultur und Objekte in den Kontext der Identitätsverhandlung einbezieht. Diese interdisziplinäre Sammlung von Essays bietet wertvolle Einblicke in die komplexen Identitätsdynamiken der Zeit des Zweiten Tempels.154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Immobilie umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapitalfinanzierung und Kreditlinien. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapitalfinanzierung erfordert keine Rückzahlung, sondern eine Beteiligung am Immobilienwert, während Kreditlinien flexible Rückzahlungsmodalitäten und variable Zinssätze bieten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf von Immobilien umfassen Hypothekendarlehen, Eigenkapitalfinanzierung, Bauspardarlehen und KfW-Darlehen. Hypothekendarlehen haben in der Regel niedrige Zinssätze und längere Laufzeiten, während Eigenkapitalfinanzierung keine Zinsen hat, aber eine hohe Anfangsinvestition erfordert. Bauspardarlehen bieten feste Zinssätze und flexible Rückzahlungsmodalitäten, während KfW-Darlehen spezielle Programme für energieeffiziente Immobilien und soziale Wohnprojekte bieten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen, Risikobereitschaft und Immobilienzielen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.