Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
Warum ist Risikomanagement wichtig?
Warum ist Risikomanagement wichtig? Risikomanagement ist wichtig, um potenzielle Gefahren und Unsicherheiten zu identifizieren, zu bewerten und zu minimieren, die die Erreichung der Unternehmensziele beeinträchtigen könnten. Durch eine systematische Herangehensweise können Unternehmen besser auf unvorhergesehene Ereignisse vorbereitet sein und ihre finanzielle Stabilität und Reputation schützen. Risikomanagement hilft auch dabei, Chancen zu erkennen und zu nutzen, um Wettbewerbsvorteile zu erlangen. Darüber hinaus ist eine effektive Risikomanagementstrategie entscheidend, um die langfristige Nachhaltigkeit und den Erfolg eines Unternehmens zu gewährleisten. **

Ähnliche Suchbegriffe für Risikomanagement
Top-Angebote
Produkte zum Begriff Risikomanagement:
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Welche Auswirkungen hat die Bankenregulierung auf die Stabilität des Finanzsystems, die Kreditvergabe und das Risikomanagement in verschiedenen Ländern?
Die Bankenregulierung hat positive Auswirkungen auf die Stabilität des Finanzsystems, da sie dazu beiträgt, das Risiko von Bankenkrisen zu reduzieren. In einigen Ländern kann die Regulierung jedoch auch zu einer restriktiveren Kreditvergabe führen, da Banken strengere Kapitalanforderungen erfüllen müssen. Gleichzeitig fördert die Regulierung in vielen Ländern ein verbessertes Risikomanagement in den Banken, da sie dazu verpflichtet sind, strengere Standards für die Bewertung und Überwachung von Risiken einzuhalten. Insgesamt kann die Bankenregulierung dazu beitragen, die Stabilität des Finanzsystems zu verbessern, auch wenn sie sich auf die Kreditvergabe und das Risikomanagement in verschiedenen Ländern unterschiedlich auswirken kann. **
-
Was ist die Wahrscheinlichkeit beim Risikomanagement?
Die Wahrscheinlichkeit beim Risikomanagement bezieht sich auf die Wahrscheinlichkeit, dass ein bestimmtes Risiko eintritt oder dass ein bestimmtes Ereignis eintritt, das zu einem Risiko führen könnte. Sie wird in der Regel auf der Grundlage von historischen Daten, Expertenmeinungen oder statistischen Modellen geschätzt. Die Wahrscheinlichkeit wird verwendet, um die potenziellen Auswirkungen eines Risikos zu bewerten und geeignete Maßnahmen zur Risikominderung zu ergreifen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **

Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
Top-Angebote
Produkte zum Begriff Risikomanagement:
-
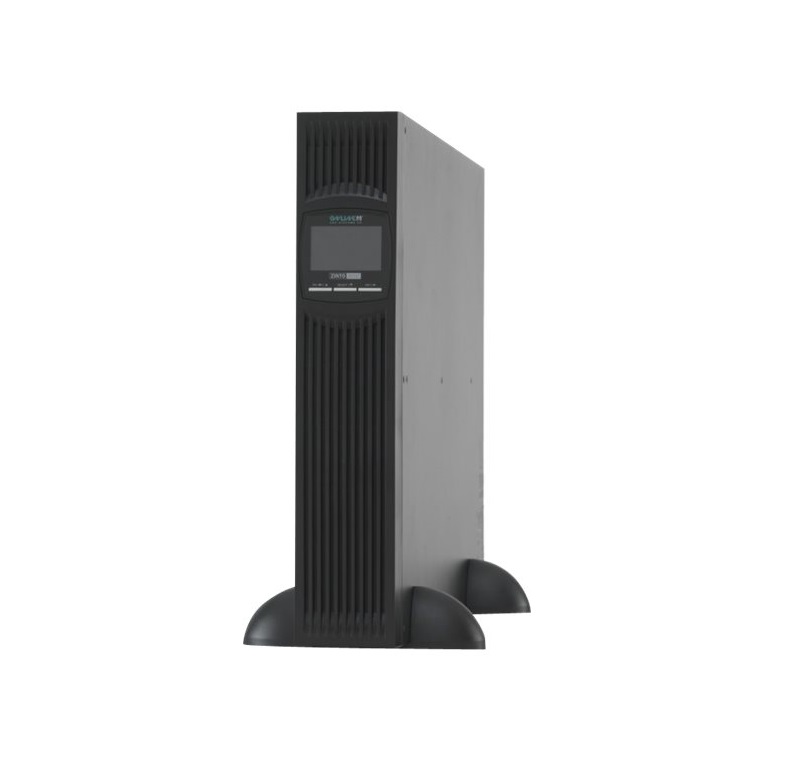
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ONLINE USV XANTO 3000 Online (X3000)Produktbeschreibung: Online USV XANTO 3000 - USV - 3000 Watt - 3000 VA, Gerätetyp: USV - extern, Gewicht: 28,5 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 1%, Leistungskapazität: 3000 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 9 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Batterie: Bleisäure - 9 Ah, Anz. Batterien: 6, Betriebszeit (bis zu): 6 Min. bei voller Last, Netzwerk: RS-232, USB, Abmessungen (Breite x Tiefe x Höhe): 19 cm x 41,5 cm x 33,5 cm1685,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Warum ist Risikomanagement wichtig?
Warum ist Risikomanagement wichtig? Risikomanagement ist wichtig, um potenzielle Gefahren und Unsicherheiten zu identifizieren, zu bewerten und zu minimieren, die die Erreichung der Unternehmensziele beeinträchtigen könnten. Durch eine systematische Herangehensweise können Unternehmen besser auf unvorhergesehene Ereignisse vorbereitet sein und ihre finanzielle Stabilität und Reputation schützen. Risikomanagement hilft auch dabei, Chancen zu erkennen und zu nutzen, um Wettbewerbsvorteile zu erlangen. Darüber hinaus ist eine effektive Risikomanagementstrategie entscheidend, um die langfristige Nachhaltigkeit und den Erfolg eines Unternehmens zu gewährleisten. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Welche Auswirkungen hat die Bankenregulierung auf die Stabilität des Finanzsystems, die Kreditvergabe und das Risikomanagement in verschiedenen Ländern?
Die Bankenregulierung hat positive Auswirkungen auf die Stabilität des Finanzsystems, da sie dazu beiträgt, das Risiko von Bankenkrisen zu reduzieren. In einigen Ländern kann die Regulierung jedoch auch zu einer restriktiveren Kreditvergabe führen, da Banken strengere Kapitalanforderungen erfüllen müssen. Gleichzeitig fördert die Regulierung in vielen Ländern ein verbessertes Risikomanagement in den Banken, da sie dazu verpflichtet sind, strengere Standards für die Bewertung und Überwachung von Risiken einzuhalten. Insgesamt kann die Bankenregulierung dazu beitragen, die Stabilität des Finanzsystems zu verbessern, auch wenn sie sich auf die Kreditvergabe und das Risikomanagement in verschiedenen Ländern unterschiedlich auswirken kann. **
Ähnliche Suchbegriffe für Risikomanagement
-
Hull, John C.: RisikomanagementRisikomanagement , Banken, Versicherungen und andere Finanzinstitutionen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 20160301, Titel der Reihe: Pearson Studium - Economic BWL##, Autoren: Hull, John C., Auflage: 16004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 733, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: Finance; Finanzierung und Investition; Hull; Risikomanagement; Riskmanagement, Fachschema: Bank - Bankgeschäft ~Management / Risikomanagement~Risikomanagement~Budget - Budgetierung~Betriebswirtschaft - Betriebswirtschaftslehre~Risiko~Versicherung - Versicherungskaufmann, Fachkategorie: Bankwirtschaft~Betriebswirtschaftslehre, allgemein~Risikobewertung~Versicherung und Versicherungsmathematik, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 177, Höhe: 43, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Wahrscheinlichkeit beim Risikomanagement?
Die Wahrscheinlichkeit beim Risikomanagement bezieht sich auf die Wahrscheinlichkeit, dass ein bestimmtes Risiko eintritt oder dass ein bestimmtes Ereignis eintritt, das zu einem Risiko führen könnte. Sie wird in der Regel auf der Grundlage von historischen Daten, Expertenmeinungen oder statistischen Modellen geschätzt. Die Wahrscheinlichkeit wird verwendet, um die potenziellen Auswirkungen eines Risikos zu bewerten und geeignete Maßnahmen zur Risikominderung zu ergreifen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.