Domain online-finanzierungen.de kaufen?
Wir ziehen mit dem Projekt
online-finanzierungen.de um.
Sind Sie am Kauf der Domain
online-finanzierungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-finanzierungen.de kaufen?
Was bedeutet Sicherheitsklasse s1p?
Was bedeutet Sicherheitsklasse s1p? Die Sicherheitsklasse s1p bezieht sich auf die Schutzklasse von Sicherheitsschuhen gemäß der europäischen Norm EN ISO 20345. In dieser Klasse müssen die Schuhe bestimmte Anforderungen erfüllen, wie z.B. eine durchtrittsichere Sohle und eine Zehenschutzkappe. Das "s" steht für die durchtrittsichere Sohle, während das "p" für die antistatische Eigenschaft der Schuhe steht. Sicherheitsschuhe der Klasse s1p sind daher besonders geeignet für Arbeitsumgebungen, in denen eine erhöhte Sicherheit erforderlich ist. **
Welche Sicherheitsklasse bei arbeitsschuhen brauche ich?
Welche Sicherheitsklasse bei Arbeitsschuhen du benötigst, hängt von der Art der Arbeit ab, die du ausführst. Es gibt verschiedene Sicherheitsklassen, die je nach den spezifischen Anforderungen deines Arbeitsplatzes variieren können. Typische Sicherheitsklassen sind S1, S2, S3 und S4, wobei jede Klasse unterschiedliche Merkmale wie Zehenschutz, Durchtrittsicherheit und Wasserdichtigkeit aufweist. Es ist wichtig, die richtige Sicherheitsklasse zu wählen, um deine Sicherheit am Arbeitsplatz zu gewährleisten und Verletzungen zu vermeiden. Bevor du Arbeitsschuhe kaufst, solltest du daher die Sicherheitsanforderungen deines Arbeitsplatzes überprüfen und entsprechend die passende Sicherheitsklasse auswählen. **
Ähnliche Suchbegriffe für Sicherheitsklasse
Top-Angebote
Produkte zum Begriff Sicherheitsklasse:
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
Top-Angebote
Produkte zum Begriff Sicherheitsklasse:
-
Was bedeutet Sicherheitsklasse s1p?
Was bedeutet Sicherheitsklasse s1p? Die Sicherheitsklasse s1p bezieht sich auf die Schutzklasse von Sicherheitsschuhen gemäß der europäischen Norm EN ISO 20345. In dieser Klasse müssen die Schuhe bestimmte Anforderungen erfüllen, wie z.B. eine durchtrittsichere Sohle und eine Zehenschutzkappe. Das "s" steht für die durchtrittsichere Sohle, während das "p" für die antistatische Eigenschaft der Schuhe steht. Sicherheitsschuhe der Klasse s1p sind daher besonders geeignet für Arbeitsumgebungen, in denen eine erhöhte Sicherheit erforderlich ist. **
-
Welche Sicherheitsklasse bei arbeitsschuhen brauche ich?
Welche Sicherheitsklasse bei Arbeitsschuhen du benötigst, hängt von der Art der Arbeit ab, die du ausführst. Es gibt verschiedene Sicherheitsklassen, die je nach den spezifischen Anforderungen deines Arbeitsplatzes variieren können. Typische Sicherheitsklassen sind S1, S2, S3 und S4, wobei jede Klasse unterschiedliche Merkmale wie Zehenschutz, Durchtrittsicherheit und Wasserdichtigkeit aufweist. Es ist wichtig, die richtige Sicherheitsklasse zu wählen, um deine Sicherheit am Arbeitsplatz zu gewährleisten und Verletzungen zu vermeiden. Bevor du Arbeitsschuhe kaufst, solltest du daher die Sicherheitsanforderungen deines Arbeitsplatzes überprüfen und entsprechend die passende Sicherheitsklasse auswählen. **
-
Welche Finanzierungsoptionen bieten monatliche Ratenzahlungen an, und wie unterscheiden sie sich in Bezug auf Zinssätze und Laufzeiten?
Monatliche Ratenzahlungen werden von Kreditkartenunternehmen, Banken, Online-Kreditgebern und Einzelhändlern angeboten. Die Zinssätze variieren je nach Anbieter und Bonität des Kreditnehmers, wobei Kreditkarten und Online-Kreditgeber tendenziell höhere Zinssätze haben als Banken. Die Laufzeiten können von wenigen Monaten bis zu mehreren Jahren reichen, wobei Kreditkarten oft flexible Zahlungspläne bieten, während Bankkredite und Händlerfinanzierungen feste Laufzeiten haben. Es ist wichtig, die verschiedenen Optionen zu vergleichen, um die beste Finanzierungsmöglichkeit mit den niedrigsten Zinssätzen und passenden Laufzeiten zu finden. **
-
Wie kann die Kreditlaufzeit die monatlichen Ratenzahlungen beeinflussen?
Eine längere Kreditlaufzeit führt zu niedrigeren monatlichen Ratenzahlungen, da der Kredit über einen längeren Zeitraum zurückgezahlt wird. Eine kürzere Kreditlaufzeit bedeutet höhere monatliche Ratenzahlungen, da der Kredit schneller zurückgezahlt werden muss. Die Gesamtkosten des Kredits steigen jedoch mit einer längeren Laufzeit aufgrund der höheren Zinsen. **
Ähnliche Suchbegriffe für Sicherheitsklasse
-
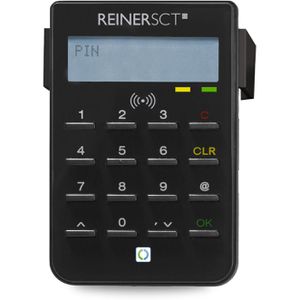
REINERSCT Chipkartenleser cyberJack RFID standard, mit USB, Sicherheitsklasse 3Für Gesundheitskarte (eGK), eID mit Personalausweis (nPA), Online-Banking (HBCI, FinTS), Geldkarte, Secoder 2.2, elektronische Signaturen (FES, QES), chipTAN USB, smartTAN USB RFID ermöglicht kabellose sichere Kommunikation mit Karten, die sowohl kontaktbehaftet als auch kontaktlos genutzt werden können USB-Anschluss für Datenaustausch und Spannungsversorgung Sicherheitsklasse 3: Geräte mit Tastatur und sicherem Display zur Anzeige eingegebener Daten Geeignet für Windows, macOS, Linux und diverse Terminalserver Nach SigG/SigV für kontaktbehaftete Karten bestätigt ZKA-Secoder zugelassen, TÜV IT bestätigt und BSI zertifiziert Hochwertiges Gehäuse mit beleuchtetem LC-Display Update- und multiapplikationsfähig Zertifizierungen: TÜV-IT (ITSEC E2), BSI, SigG, SigV Maße: 62 x 95 mm (BxH) Made in Germany Merkmale: geeignet für: Authentifizierung, Gesundheitskarte (eGK), Online Banking (HBCI), Personalausweis (eID) Schnittstellen: mit RFID, mit USB Sicherheitsklasse: Klasse 3 Ausführung: mit Display, mit Tastatur Betriebssystem: für Apple Mac OS, für Linux, für Windows weitere Produktinformationen: Lieferung inkl.: USB-Kabel, Standfuß72,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
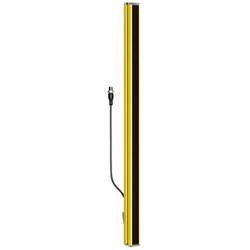
Leuze Electronic Sicherheits-Lichtvorhang 68021912 Schutzfeldhöhe 1.200 mm Sicherheitsklasse: 4Kaskadierung: Guest; Typ: 4, IEC/EN 61496; SIL: 3, IEC 61508; Performance Level (PL): e, EN ISO 13849-1; Kategorie: 4, EN ISO 13849; Auflösung: 90 mm; Schutzfeldhöhe: 1.200 mm; Ansprechzeit: 4 ms; Anschluss: Leitung mit Rundstecker, M12, Kunststoff, 8 -polig, 330 mm, PUR; Abmessung: 29 mm x 1.214 mm x 53 mm1919,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrige Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, flexible Laufzeiten und eine Kombination aus Spar- und Darlehensphase. Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat jedoch höhere Zinssätze und kürzere Laufzeiten. Die Wahl der Finanzierungsoption hängt von individuellen finanziellen Bedürfnissen und Präferenzen ab. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen und Eigenkapitalfinanzierung. Hypothekendarlehen haben in der Regel niedrigere Zinssätze, aber längere Laufzeiten und erfordern eine regelmäßige Rückzahlung. Bauspardarlehen bieten feste Zinssätze, aber erfordern eine längere Wartezeit bis zur Zuteilung und haben oft höhere Gebühren. Die Eigenkapitalfinanzierung erfordert keine regelmäßigen Rückzahlungen, hat aber in der Regel höhere Zinssätze und kürzere Laufzeiten. **
-
Was sind die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung und wie unterscheiden sie sich in Bezug auf Zinssätze, Laufzeiten und Rückzahlungsmodalitäten?
Die verschiedenen Finanzierungsoptionen für den Kauf einer Wohnung umfassen Hypothekendarlehen, Bauspardarlehen, Eigenkapital und persönliche Kredite. Hypothekendarlehen haben in der Regel niedrigere Zinssätze und längere Laufzeiten, während Bauspardarlehen variable Zinssätze und flexible Laufzeiten bieten. Eigenkapital erfordert keine Rückzahlung, sondern bedeutet, dass der Käufer die Wohnung vollständig mit eigenen Mitteln finanziert. Persönliche Kredite haben in der Regel höhere Zinssätze und kürzere Laufzeiten, sind aber flexibler in Bezug auf die Rückzahlungsmodalitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.